Introdução
O seguro é, provavelmente, o produto financeiro mais vendido e o menos comparado do Brasil. Praticamente todo mundo tem algum: o do celular comprado junto com o aparelho, o do carro renovado por hábito, o de vida oferecido pelo banco, o residencial incluído no financiamento. Mas pouquíssimas pessoas conseguem responder, com clareza, por que contrataram aquele seguro, o que exatamente ele cobre, o que ele exclui e se existe alternativa melhor. A venda é uma indústria sofisticada; a decisão de compra, na maioria das vezes, não passa de um impulso orientado por outra pessoa.
E é assim que a maioria dos seguros nasce: por indicação de um amigo, pela pressão de um corretor simpático, pelo medo de uma notícia recente ou pelo constrangimento de dizer não no balcão do banco. Nenhuma dessas origens é ruim por si só — indicação pode ser útil, e o medo, em dose pequena, é racional. O problema é que elas substituem o critério. Quando você contrata por emoção ou por conveniência, você protege exatamente aquilo que o vendedor precisava vender no mês, e não aquilo que a sua vida financeira não pode perder.
Aqui está a ideia central deste artigo, e ela muda completamente a forma de olhar para o assunto: seguro não é investimento e não existe para fazer você ganhar dinheiro. Seguro existe para impedir que um evento raro — uma morte, uma invalidez, um incêndio, um evento médico grave — destrua o que você levou anos para construir. Quando você entende isso, um monte de confusão se resolve sozinho: você para de procurar “retorno” no seguro, para de achar que ter muitas apólices é sinal de proteção e começa a avaliar cada produto por uma única pergunta: esse contrato protege alguma coisa que eu não conseguiria perder?
É exatamente isso que este artigo entrega. Nos próximos capítulos, você vai encontrar um critério simples de decisão, uma lista honesta dos seguros que costumam proteger o essencial, uma lista igualmente honesta dos produtos que costumam ser desperdício, um mapa de prioridades em formato de tabela, os erros que fazem um seguro falhar justamente quando você precisa dele e um método para comparar propostas sem se deixar enganar pelo preço. O conteúdo é educacional, sem recomendação individual: cada contrato tem condições próprias, a regulamentação pode mudar e a decisão final merece o apoio de um profissional habilitado. Dito isso, vamos ao que interessa: o critério.
1. O que é seguro, sem mistério
Na essência, o seguro é um contrato de transferência de risco. Você paga um valor pequeno, certo e periódico — o prêmio — para que a seguradora assuma um prejuízo grande e incerto, que só aconteceria em situações específicas. Trocar uma certeza pequena por uma incerteza grande parece caro quando nada acontece e parece barato quando a tragédia chega. O contrato é exatamente essa troca, escrita em letras miúdas. O que você compra não é a indenização; é a tranquilidade de saber que, se o pior acontecer, o golpe não será financeiro.
O mecanismo que torna isso possível chama-se mutualização. Muita gente paga pouco para que poucos recebam muito quando precisarem. Se mil famílias contribuem com um valor modesto e apenas uma delas sofre um sinistro grave no ano, o dinheiro de todas cobre o prejuízo de uma. Ninguém sabe quem será atingido; a seguradora apenas organiza o bolo e cobra por gerenciá-lo. É por isso que o seguro tem preço calculado com base em probabilidade — estatística de sinistros, perfil do segurado, histórico de ocorrências — e não em sorte. O risco não desaparece; ele é distribuído.
Daí decorre uma consequência que muita gente demora a aceitar: o objetivo do seguro nunca é retorno financeiro. Uma apólice que não é acionada não “perdeu” — ela cumpriu a função dela, que era transferir um risco que, felizmente, não se materializou. Quem compra seguro esperando ganhar dinheiro entendeu o produto ao contrário, e é essa confusão que abre espaço para os produtos híbridos caros que veremos adiante. E, pelo mesmo raciocínio, quem compra seguro espera nunca usar: a apólice ideal é aquela que você paga por anos e nunca aciona. Se você está torcendo para usar o seguro, ou ele não deveria existir, ou algo está errado com o contrato.
2. O critério que resolve 90% das dúvidas
Diante de qualquer oferta de seguro, faça duas perguntas, nesta ordem. Primeira: se esse evento acontecer, eu conseguiria pagar o prejuízo do meu bolso sem destruir minha vida financeira? Segunda: esse evento é improvável, mas de impacto alto? O seguro só faz sentido quando as duas respostas convergem — quando você não conseguiria pagar e o impacto seria alto. Um evento que você cobre tranquilamente não precisa de seguradora. Um evento frequente e pequeno não é risco; é despesa da vida, e despesa da vida se planeja no orçamento, não em apólice.
Proteger eventos pequenos e frequentes é desperdício por uma razão estrutural: o prêmio sempre embute o custo da operação. A seguradora precisa cobrir o sinistro esperado, as despesas administrativas, a comissão de venda e ainda deixar margem. Quando o evento é pequeno e provável, todo esse custo adicional é pago por você, todas as vezes, para receber de volta menos do que entregou. É matematicamente um mau negócio — não porque a seguradora seja vilã, mas porque o produto foi desenhado para riscos raros e severos, e você o está usando para despesas correntes.
É aqui que entra o conceito de autosseguro: assumir conscientemente riscos pequenos, sabendo que você mesmo cobre o prejuízo. Quem tem uma reserva de emergência formada já faz autosseguro de tela quebrada, conserto de eletrodoméstico e pequeno imprevisto doméstico, e faz melhor do que qualquer apólice, porque paga direto, sem franquia, sem exclusão e sem burocracia. Autosseguro não é imprudência; é decisão informada — desde que a reserva exista de fato.
E isso leva à conclusão mais importante desta seção: a reserva de emergência é a primeira “apólice” de qualquer pessoa. Antes de comprar qualquer contrato de seguro, ela é o que impede que um imprevisto médio vire dívida no cartão. Seguro e reserva não competem entre si — eles se dividem o trabalho: a reserva absorve os choques pequenos e médios; o seguro cobre os choques grandes e raros. Quem começa a proteção financeira pela reserva constrói a fundação; quem começa pelas apólices muitas vezes paga caro para proteger coisas que a própria reserva já cobriria.
3. Os seguros que protegem o que você não pode perder
Agora, a parte prática: quais contratos costumam valer a pena? A regra é sempre a mesma — proteger o que, se sumir ou quebrar, você não tem como repor. Vejamos os cinco principais, um a um, sempre com a mesma estrutura: o que protege, quem realmente precisa e quem pode dispensar.
Seguro de vida
O seguro de vida protege quem depende da sua renda. Ele não existe para você — existe para as pessoas que, se você faltar, perderiam o sustento. Por isso, é indispensável para quem tem filhos, cônjuge dependente ou dívidas compartilhadas, e é razoavelmente dispensável para quem não tem dependentes: uma pessoa solteira, sem ninguém dependendo financeiramente dela, tem pouca razão para priorizar esse contrato. O erro mais comum é inverso — quem mais precisa (provedor de família) é quem costuma ter menos.
Seguro saúde
O seguro (ou plano) de saúde protege contra o custo alto de um evento médico grave, que pode consumir uma reserva inteira em poucos dias de internação. Ele é tipicamente o contrato de maior impacto na vida financeira de uma família e, ao mesmo tempo, um dos mais caros — o que faz a análise de cobertura, rede credenciada e exclusões valer mais do que em qualquer outro produto. Quem já tem cobertura adequada via trabalho ou pelo sistema público em sua região pode reavaliar; quem não tem nenhuma cobertura costuma ser o caso em que a proteção é mais urgente.
Seguro de invalidez ou proteção contra perda de capacidade
Esse contrato cobre o risco mais negligenciado de todos: o de a sua renda parar porque você mesmo não pode mais trabalhar. A invalidez permanente ou uma incapacidade prolongada são mais prováveis durante a vida ativa do que a maioria imagina, e o impacto financeiro é brutal — a renda cessa exatamente quando as despesas continuam. Ele é especialmente relevante para quem é o único provedor da casa e para quem trabalha por conta própria, sem rede de proteção formal. Quem já tem proteção robusta equivalente pode dimensionar de outra forma, mas o risco em si raramente é irrelevante.
Seguro residencial
Cobre incêndio, danos estruturais e responsabilidade civil — por exemplo, se um vazamento afetar o vizinho. É o exemplo clássico de custo baixo para proteção alta: incêndio e danos graves são eventos raros, porém de impacto potencialmente devastador, e justamente por serem raros o prêmio costuma ser acessível. Quem tem imóvel quitado ou financiado, em geral, tem mais a proteger do que imagina; quem mora de aluguel, com poucos bens, pode avaliar uma cobertura mais enxuta, focada em responsabilidade civil e conteúdo.
Seguro de automóvel
É obrigatório em parte (a cobertura a terceiros, conforme a legislação vigente) e útil principalmente quando o veículo é essencial para a renda — quem trabalha com o carro ou depende dele para produzir. A lógica do critério funciona bem aqui: colisão grave é evento de impacto alto e probabilidade relativamente baixa, então proteger faz sentido; pequenos amassados e arranhões são de baixo impacto, e acionar a apólice para eles costuma não compensar por causa da franquia. Quem tem um carro antigo de baixo valor, pago e pouco essencial, pode racionalizar a cobertura com critério.
4. Os produtos que costumam ser desperdício (ou quase)
Se a seção anterior listou o que proteger, esta lista o que costuma ser custo disfarçado de proteção. Leia cada item como um alerta de padrão, não como sentença sobre um produto específico.
Garantia estendida de eletrônicos e celulares
É o exemplo mais fácil de reconhecer: custo alto em relação ao valor do bem, cobertura cheia de exclusões (desgaste, mau uso, umidade) e um evento coberto — a quebra — que, na maioria dos casos, cabe na reserva de emergência. Você paga proporcionalmente muito para cobrir um risco pequeno, em um bem que se deprecia rápido. Na prática, é um seguro contra um evento frequente, exatamente o cenário em que o seguro nunca é vantajoso.
Seguro de vida com componente de investimento
O produto que mistura proteção com acumulação costuma ser caro nas duas frentes: a parte de proteção sai mais cara do que uma apólice pura de mesmo capital, e a parte de investimento cobra taxas que corroem o rendimento. A regra que o artigo inteiro defende se aplica com força aqui: separe as funções. Proteja com uma apólice de risco simples e invista em um veículo próprio, transparente e adequado ao seu objetivo. Quando proteção e investimento dividem o mesmo contrato, fica difícil saber quanto você está pagando por cada um.
Seguros com cobertura muito limitada vendidos em balcão
São aqueles contratos oferecidos no momento de uma compra — no balcão do banco, na loja, no fechamento de um serviço — com letras miúdas que restringem tanto as condições que a chance de o contrato responder quando necessário é mínima. Eles vendem a sensação de proteção, não a proteção. Antes de aceitar qualquer oferta “de brinde” ou “por alguns reais por mês”, leia a lista de exclusões: se o texto exclui exatamente os cenários que você teme, o produto não tem função.
Seguros para eventos de baixo impacto
O caso genérico do desperdício: qualquer apólice que cubra um prejuízo que caberia tranquilamente na sua reserva. O custo do seguro embute a operação, e, em eventos pequenos e possíveis, você termina pagando mais em prêmio do que receberia de indenização ao longo do tempo. Esse tipo de contrato não protege contra ruína; ele apenas converte uma despesa sua em despesa sua com intermediário.
Seguros com franquia e exclusões que anulam a cobertura
Existem contratos tecnicamente válidos, mas desenhados de forma que a franquia alta e as exclusões amplas praticamente impedem o acionamento útil. O papel diz que você está protegido; a prática mostra que, em quase todo sinistro real, ou o prejuízo fica abaixo da franquia ou o evento cai em alguma exclusão. Um seguro assim é um gasto mensal sem função. A lição: a qualidade de um contrato está no que ele exclui e no que você paga por sinistro, não no que o folheto anuncia.
Vale fechar com a observação mais honesta deste capítulo: o desperdício quase nunca está no produto em si — está na inadequação ao seu caso. A garantia estendida que é ruim para você pode ser razoável para alguém que não tem reserva nenhuma. O seguro de vida com investimento que é caro para a maioria pode, em situações específicas de planejamento, ter função. O que define desperdício não é o nome do produto; é a combinação entre o seu risco real, a sua reserva e o que o contrato efetivamente cobre. Por isso o critério da seção 2 vem antes de qualquer lista.
5. O que você precisa saber antes de assinar qualquer apólice
Toda apólice é um contrato, e contratos se leem. Estes são os elementos essenciais — cada um com uma pergunta que você deve conseguir responder antes de assinar:
- O que exatamente está coberto, evento por evento? Se você não sabe dizer em uma frase o que a apólice cobre, você não a conhece.
- Exclusões — Quais situações ficam de fora? É a parte mais importante do contrato e a menos lida.
- Carência — Quanto tempo precisa passar entre a contratação e a validade da cobertura para cada evento?
- Franquia — Quanto você paga de próprio a cada sinistro, e como isso afeta a decisão de acionar?
- Limite máximo de indenização — Até quanto a seguradora paga, e esse limite cobre de fato o seu prejuízo possível?
- Processo de acionamento — Como você avisa, quais documentos são exigidos e em quanto tempo a resposta chega?
- Prazo de aviso — Qual é o prazo para comunicar a ocorrência depois que ela acontece? Perder esse prazo pode comprometer a indenização.
- Regras de renovação — O que acontece com preço e cobertura na renovação, e quais situações permitem reajuste?
As exclusões merecem um destaque: elas são a parte mais importante do contrato e a menos lida. A maior parte das decepções com seguro não nasce de uma cláusula de cobertura, e sim de uma cláusula de exclusão que o segurado nunca leu. Ler só o que está coberto é ler metade do contrato — e é a metade errada, porque é nas exclusões que se esconde a diferença entre uma proteção real e um papel bonito.
Vale também dominar um termo: sinistro é a concretização do evento contra o qual você se segurou — o acidente, o incêndio, a morte, a doença. É o momento em que o contrato é testado. E é justamente aí que a maioria das negativas nasce de duas causas: exclusão contratual (o evento aconteceu, mas está na lista do que não é coberto) ou informação errada no preenchimento da proposta (o segurado declarou algo diferente da realidade, e a seguradora argumenta que, se soubesse da verdade, teria precificado ou recusado o risco de outra forma).
Por isso, responder com exatidão às perguntas da proposta não é formalidade — é o que garante o direito à indenização. A proposta é a declaração em que você descreve sua situação de saúde, seu perfil, o uso do bem, o histórico. Omitir ou “arredondar” para baratear o prêmio pode economizar uma pequena quantia hoje e cancelar a proteção inteira no dia em que ela importar. Veracidade na proposta é, na prática, a condição de validade do contrato inteiro.
6. Um mapa de prioridades de proteção
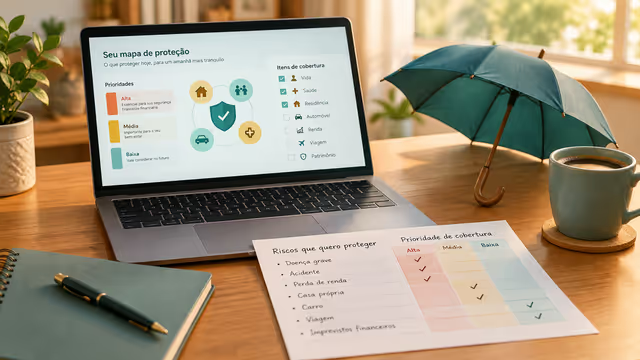
A tabela a seguir organiza os riscos mais comuns do cotidiano em três dimensões — impacto financeiro, probabilidade e prioridade de proteção — usando descrições qualitativas em faixa (alto, médio, baixo). Ela é ilustrativa e não constitui recomendação individual: cada pessoa tem uma realidade diferente, e nenhuma linha da tabela substitui a análise do seu caso.
| Risco | Impacto financeiro | Probabilidade | Prioridade de proteção |
| Morte do provedor com dependentes | Alto | Baixa | Máxima |
| Invalidez ou perda de renda | Alto | Baixa a média | Máxima |
| Evento médico grave | Alto | Média | Máxima |
| Incêndio ou dano grave na residência | Alto | Baixa | Alta |
| Colisão com veículo essencial para a renda | Alto a médio | Média | Alta |
| Quebra de celular ou eletrônico | Baixo | Média a alta | Baixa — melhor cobrir com reserva |
| Pequeno imprevisto doméstico | Baixo | Alta | Baixa — melhor cobrir com orçamento |
| Furto de objeto de valor baixo | Baixo | Média | Baixa — melhor cobrir com reserva |
Para usar o mapa na prática, comece de cima para baixo: identifique as linhas de prioridade máxima e verifique, uma a uma, se você tem alguma proteção real — uma apólice adequada, uma cobertura que já vem do trabalho, um patrimônio suficiente para absorver o golpe. Onde a resposta for “nada”, aí está a lacuna de proteção que merece sua atenção primeiro. Só depois de cobrir o topo da tabela você deve gastar tempo e dinheiro com as linhas de baixo, que em geral se resolvem com reserva e orçamento, não com apólice.
Note que a ordem da tabela não é a ordem de custo — é a ordem de impacto. Os riscos de prioridade máxima não são os mais caros de proteger; em muitos casos, são inclusive mais baratos de proteger do que os produtos de balcão da seção 4, porque protegem eventos raros. O que os torna prioritários é a devastação que causariam, não o valor da parcela. Essa inversão é contraintuitiva — o mercado vende com mais força justamente os itens de baixo impacto — e é por isso que ter um mapa escrito evita decisões por impulso.
Por fim, use a tabela como instrumento de revisão, não como foto definitiva. Probabilidade e impacto mudam conforme a vida muda: um risco que hoje é baixo pode virar alto depois de um casamento, um filho ou uma mudança de cidade. Releia o mapa uma vez por ano e sempre que um evento de vida importante acontecer, e ajuste as proteções — acrescentando as que faltam e cancelando, sem culpa, as que deixaram de fazer sentido.
7. Seguro de vida: o mais mal compreendido de todos
O seguro de vida carrega um mal-entendido fundacional: as pessoas o encaram como uma proteção para si mesmas, quando ele é exatamente o oposto. O seguro de vida não é sobre a própria pessoa — é sobre quem depende dela. O segurado não recebe nada; quem recebe são as pessoas que, sem a renda dele, teriam a vida financeira desestabilizada. Por isso, comprá-lo é um ato de cuidado com os outros, e dimensioná-lo começa por uma pergunta simples: quem, na minha ausência, sente falta do meu salário no mês seguinte?
Daí decorre a diferença entre proteger a renda e “deixar herança”. Proteger a renda significa garantir que, por um período, as despesas essenciais da família continuem sendo pagas — moradia, alimentação, escola, dívidas compartilhadas — enquanto quem ficou se reorganiza. Deixar herança é outra conversa, ligada a planejamento patrimonial e sucessório, com instrumentos próprios. Confundir os dois objetivos leva a contratos inchados: capital segurado grande demais, com custo alto, para cumprir uma função que não é a função do produto.
O capital segurado é o valor que a seguradora paga aos beneficiários se o evento ocorrer. Ele deve ser calculado com base nas despesas que os dependentes teriam — não com base em um número bonito nem em “o que cabe no orçamento”. Na prática, isso significa somar um horizonte de despesas essenciais da família e as dívidas que não morrem com você, e calibrar o capital por aí, lembrando que esse número muda conforme os filhos crescem e as dívidas caem. E, de novo: este artigo não indica valores — cada família tem números próprios.
Quanto ao formato, existem versões temporárias — que protegem por um período determinado — mais simples e mais baratas, e versões vitalícias, que protegem por toda a vida e custam consideravelmente mais. A versão temporária normalmente resolve o problema real: quando os filhos são pequenos e as dívidas existem, é por um período definido que a renda precisa estar protegida; quando esse período passa, a necessidade diminui ou muda de forma. A vitalícia faz sentido em contextos específicos de planejamento, que merecem orientação profissional habilitada.
Para a maioria das famílias em construção, a conclusão é desconfortável apenas até ser pensada: a versão mais simples costuma ser a solução certa. E, simetricamente, quem não tem dependentes — ninguém depende da sua renda — pode, com boa consciência, priorizar outros seguros ou nenhuma apólice por ora, e dedicar o dinheiro à reserva e ao patrimônio. O seguro de vida é um contrato de amor e responsabilidade; sem ninguém dependendo, ele é apenas uma despesa.
8. Os erros que fazem o seguro não funcionar na hora que importa
Um seguro que falha no sinistro é pior do que nenhum seguro: você pagou por uma proteção que não existia. Estes são os sete erros que mais fazem isso acontecer:
- Contratar sem ler as exclusões. A seção 5 já avisou, mas vale repetir: a exclusão não lida é a causa número 1 de decepção. Ler o contrato depois do sinistro é tarde demais.
- Informar dados errados na proposta. Omitir uma condição de saúde, um uso do bem ou um dado de perfil para baratear o prêmio dá à seguradora um argumento para negar a indenização. A proposta é a base do contrato; ela precisa ser verdadeira.
- Achar que toda situação está coberta. O papel não cobre tudo — cobre o que está escrito, menos o que está excluído. Quem acredita que “seguro cobre tudo” toma decisões ruins: não faz manutenção, não guarda documentos, não lê o contrato.
- Abandonar o seguro por causa da franquia sem comparar. Não acionar a apólice por causa da franquia pode ser correto em prejuízos pequenos — mas comparar franquias entre propostas na hora da contratação é o que evita esse dilema. Franquia alta demais transformou muitos contratos em papel sem uso.
- Acumular apólices pequenas e ficar sem a proteção principal. Várias apólices pequenas dão a sensação de proteção total e somam um custo alto, enquanto o risco devastador — a renda, a saúde, a vida — fica descoberto. Proteção se constrói por impacto, não por quantidade de contratos.
- Nunca revisar a apólice quando a vida muda. Casou, teve filho, mudou de emprego, pagou a dívida, os filhos ficaram independentes — e a apólice continua igual à do dia da assinatura. Uma proteção desatualizada protege os números de um passado que não existe mais.
- Contratar pelo preço mais baixo sem comparar cobertura. Dois contratos com o mesmo preço podem ter coberturas completamente diferentes, e o mais barato pode ter franquia alta e exclusões amplas. Comparar só preço é comparar metade do produto — a metade que não importa no sinistro.
9. Como comparar seguros de forma honesta
A comparação correta entre seguros acontece entre cobertura, exclusões, franquia, limite de indenização e processo de acionamento — e nunca entre preço isolado. O preço é o último critério, não o primeiro, e só faz sentido entre contratos que protegem efetivamente a mesma coisa. Comece pelas condições de cada lado, coloque os contratos frente a frente naquela lista da seção 5 e só então olhe o custo de cada um.
É fácil entender por que dois prêmios diferentes podem esconder coberturas completamente diferentes: um contrato mais caro pode cobrir eventos que o outro exclui, ter franquia menor, limite maior e um processo de acionamento mais simples. O barato pode estar barato porque protege menos — e, no dia do sinistro, a diferença aparece na conta. É por isso que o seguro mais barato pode ser o mais caro no momento do sinistro: a economia mensal some diante de uma negativa ou de uma franquia que engole a indenização.
Uma prática simples e poderosa: pedir a mesma proposta — o mesmo perfil, as mesmas coberturas, os mesmos limites — a mais de uma seguradora para comparar condições. Sem isso, você está comparando ofertas de produtos diferentes e chamando isso de comparação. Com o mesmo pedido replicado, as diferenças que aparecerem são reais: preço, franquia, exclusões e qualidade do processo de acionamento ficam visíveis lado a lado.
E vale dar peso a um fator que quase ninguém considera na compra: a reputação da seguradora no acionamento. Um desconto na contratação se esquece em um mês; uma negativa mal fundamentada, um processo demorado ou uma burocracia hostil duram o tempo todo o sinistro. Perguntar a quem já acionou, pesquisar a experiência de pagamento de indenizações e considerar esse histórico na decisão costuma ser mais valioso do que qualquer economia no prêmio.
10. Quando revisar a proteção
A proteção financeira não é um contrato assinado uma vez — é uma peça que precisa acompanhar a vida. Alguns gatilhos pedem revisão imediata: casamento ou união estável, que cria dependência financeira; nascimento de filhos, que multiplica a responsabilidade sobre a renda; separação, que redistribui dívidas e dependentes; mudança de renda, para cima ou para baixo, que altera o tamanho do que precisa ser protegido; compra de imóvel ou veículo, que cria dívidas e bens novos; mudança de profissão, que pode alterar o perfil de risco e a necessidade de proteção de renda; e o fim da dependência dos filhos, que reduz a necessidade de capital segurado.
A relação correta é clara: a apólice precisa acompanhar a vida, e não o contrário. Quando alguém adia uma decisão de vida por causa de um contrato — não muda de emprego, não se separa, não se muda “porque o seguro não deixa” — a ordem das coisas se inverteu. O seguro é uma ferramenta a serviço do seu projeto de vida; ele deve ser ajustado, substituído ou encerrado sempre que a vida pedir, e é justamente o que as regras de renovação e as condições de ajuste do contrato devem permitir.
Na prática, revisar uma vez por ano é suficiente na maioria dos casos. Uma revisão anual simples — reler o mapa de prioridades da seção 6, conferir se os beneficiários estão corretos, verificar se o capital segurado ainda reflete as despesas da família, checar se surgiu alguma proteção nova via trabalho — resolve a maior parte da desatualização. Os gatilhos de vida da lista acima são as exceções que pedem revisão fora do calendário; todo o resto cabe em uma hora reservada, uma vez por ano, com o contrato aberto do lado.
11. Os sete erros do iniciante com seguros
Para fechar a parte prática, os sete deslizes mais comuns de quem está começando — a maioria deles você já reconheceu nas seções anteriores, e isso é bom sinal:
- Achar que seguro é investimento. Esperar retorno de um produto cuja função é transferir risco é entendê-lo ao contrário — e é essa expectativa que deixa a porta aberta para contratos híbridos caros.
- Contratar tudo e proteger nada de verdade. Muitas apólices pequenas consomem o orçamento e deixam o risco devastador — renda, saúde, vida — descoberto. Quantidade não é proteção.
- Comprar por indicação sem comparar. Indicação é insumo, não decisão. Sem comparar condições, você herda o contrato que serviu para outra pessoa, com o perfil, os riscos e o orçamento dela.
- Ignorar as exclusões. A parte que define se o contrato funciona é a que quase ninguém lê. Uma hora de leitura na contratação evita anos de falsa segurança.
- Não ter reserva de emergência por já ter seguro. Se a reserva não existe, todo pequeno imprevisto vira aperto e a tentação é “segurizar” tudo. Reserva primeiro, apólice depois — nessa ordem.
- Deixar de proteger quem depende da renda. O seguro de vida dos dependentes não está na lista nenhuma de desejos de consumo, e por isso é o primeiro a ser adiado. É também, para quem tem família, o mais importante.
- Nunca revisar a apólice. O contrato assinado há cinco anos não protege a vida de hoje. Revisão anual e gatilhos de vida mantêm a proteção em sincronia com a realidade.
12. Conclusão
Se este artigo pudesse deixar uma única ideia na sua cabeça, seria esta: seguro não é um gasto que retorna — é um gasto que evita a ruína. Ninguém “ganha” com um seguro não acionado; você simplesmente seguiu a vida intacta, e o prêmio foi o preço de ter transferido um risco que não lhe pertencia. Todo o resto — a comparação honesta, a leitura das exclusões, a reserva de emergência, a revisão anual — é consequência dessa premissa. Quem entende seguro como investimento compra errado; quem entende seguro como proteção contra a catástrofe compra certo, com frequência surpreendentemente menor do que imagina.
E quem entende a diferença entre o que pode perder e o que não pode perder muda de comportamento de forma definitiva: para de pagar por proteção desnecessária — garantia estendida, cobertura de eventos pequenos, contratos de balcão cheios de exclusões — e passa a pagar pelo que realmente importa. A renda de quem depende de você. Sua capacidade de trabalhar. Sua saúde. Um teto. E, para o resto da lista de imprevistos, constrói a reserva que faz o papel de primeira apólice — sem franquia, sem exclusão e sem intermediário.
Este conteúdo é educacional e não constitui recomendação de seguro, de investimento nem orientação jurídica. A regulamentação e as condições contratuais podem mudar, cada contrato tem condições próprias e deve ser lido na íntegra antes da contratação, e a decisão final exige o apoio de um profissional habilitado que conheça o seu caso. O que este artigo entrega é o critério — e critério é o que ninguém consegue vender, mas todo mundo pode aprender.
Perguntas frequentes
Seguro vale a pena para quem está começando a organizar as finanças?
Para quem está começando, a ordem importa mais do que a quantidade: primeiro a reserva de emergência, que absorve os imprevistos pequenos e médios; depois, os seguros contra eventos de impacto alto e probabilidade baixa — especialmente se existem pessoas dependendo da sua renda. Proteger eventos pequenos antes de ter reserva costuma ser desperdício; proteger a renda de quem depende dela costuma ser urgente.
Seguro de vida é necessário para quem é solteiro e não tem filhos?
Em regra, o seguro de vida protege quem depende da sua renda, e não você mesmo. Se ninguém depende financeiramente de você, a necessidade desse contrato tende a ser baixa, e o dinheiro pode ter uso mais valioso na reserva e no patrimônio. A exceção aparece quando há dívidas compartilhadas com alguém — fiador, cônjuge no financiamento — que sofreriam com a sua ausência.
O que é franquia e por que ela muda tudo em um seguro?
Franquia é a parte do prejuízo que fica por sua conta em cada sinistro. Ela muda tudo porque define quando acionar o contrato faz sentido: em prejuízos pequenos, muitas vezes não compensa; em prejuízos grandes, é um custo relativamente pequeno. Na comparação entre propostas, franquia alta pode esconder um contrato que, na prática, quase nunca será acionado — mesmo que o prêmio seja baixo.
Garantia estendida da loja é um tipo de seguro bom?
Em geral, é o exemplo mais clássico de proteção inadequada: custo alto em relação ao valor do bem, cobertura cheia de exclusões e um evento — a quebra — que normalmente cabe na reserva de emergência. Vale a leitura atenta das condições antes de aceitar, e a comparação honesta com a alternativa de simplesmente manter uma reserva. Cada contrato tem condições próprias e deve ser lido na íntegra antes da contratação.
Como sei o valor de seguro de vida que preciso contratar?
O capital segurado deve ser calculado com base nas despesas que seus dependentes teriam na sua ausência — um horizonte de despesas essenciais e as dívidas que não desaparecem com você — e não em um número genérico. Esse cálculo é pessoal, muda com a vida da família e merece orientação de um profissional habilitado. O princípio, porém, é simples: protege-se a renda que falta, não um número bonito no papel.
Posso cancelar um seguro que percebi que não precisa?
Na maioria dos casos, sim — as condições de cancelamento e reembolso estão no próprio contrato, e vale lê-las antes mesmo de assinar. Cancelar uma proteção inadequada não é derrota; é ajuste de rota, desde que você verifique antes se o risco que ela cobria está, de fato, coberto de outra forma ou é realmente irrelevante para o seu caso. E, ao cancelar, revise o mapa de prioridades da seção 6 para garantir que nenhuma proteção essencial foi junto.
Publicado em: 5 de nov de 2026 · Modificado em: 5 de nov de 2026

Artigos relacionados
Cartão de Crédito: Como Usar Sem Virar Dívida
Financiamento ou Aluguel: Como Decidir com Números (e Não com Emoção)