Introdução
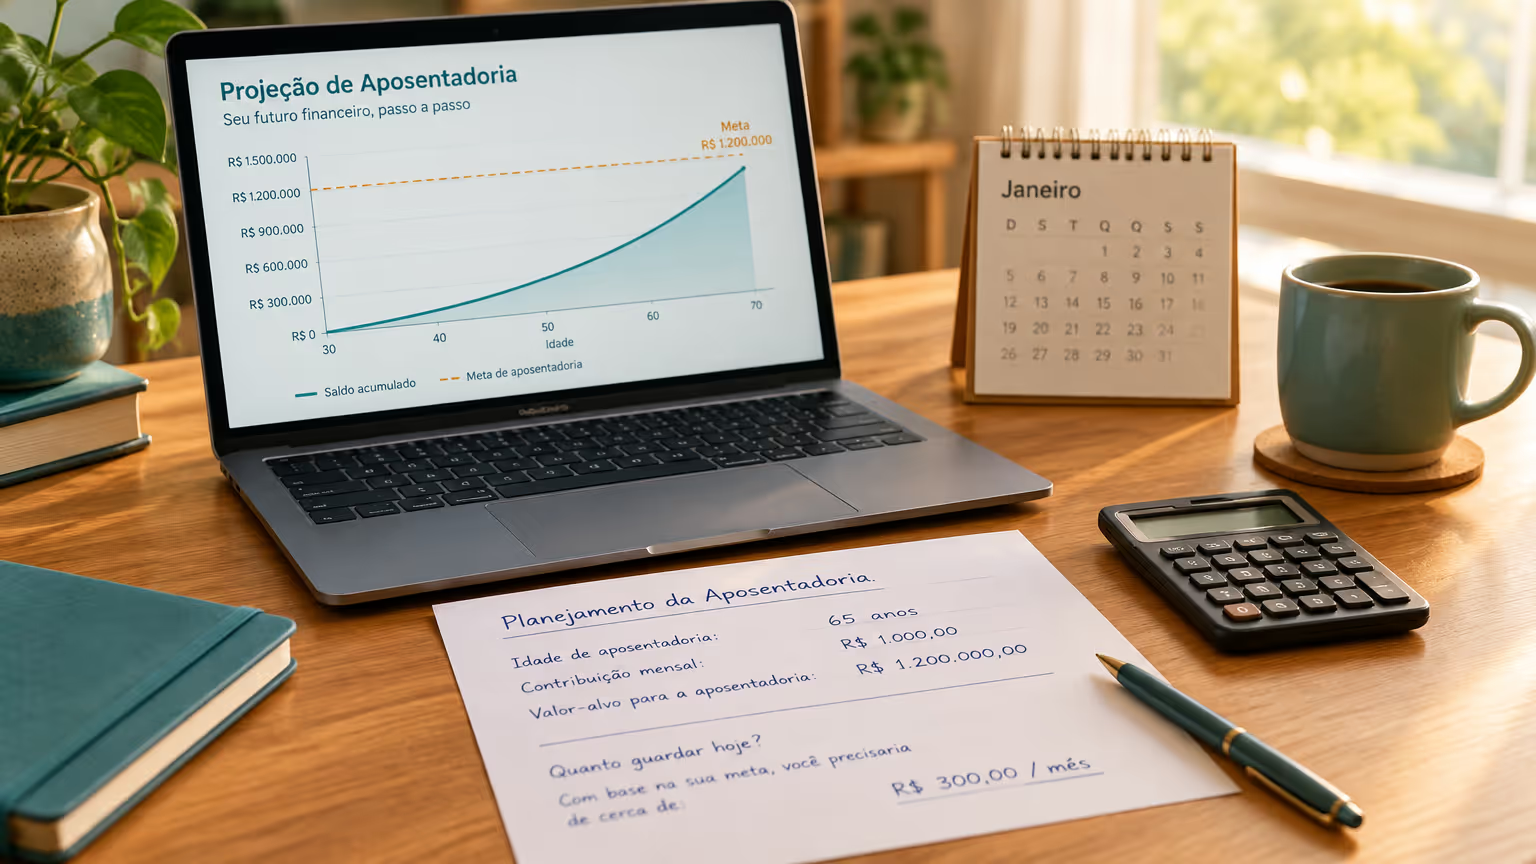
Dos todos os objetivos que existem nas finanças pessoais, a aposentadoria é o mais distante. Comprar um carro leva meses de planejamento, a reserva de emergência leva um ou dois anos, a entrada de um imóvel talvez leve três — mas viver de renda depois de parar de trabalhar leva décadas. E é exatamente essa distância que torna a aposentadoria o objetivo mais adiado. O cérebro humano lida mal com prazos longos: o que vai acontecer daqui a trinta anos simplesmente não gera a mesma urgência que a fatura do cartão que vence na semana que vem.
Nesse cenário, uma frase se torna a mais cara das finanças pessoais: “ainda tenho tempo”. Ela parece inofensiva, até prudente, mas tem um custo invisível enorme. Cada ano em que o aporte não começa é um ano em que os juros compostos trabalham para outra pessoa — ou, mais precisamente, para o seu eu do futuro, que precisará pagar sozinho todo o atraso acumulado. O tempo perdido não volta, e o esforço necessário para se aposentar não cresce de forma linear: ele cresce de forma acelerada conforme o início é adiado.
Vale também separar duas coisas que costumam se confundir: contar com a previdência pública e depender dela. Contar com ela significa reconhecer que ela existe, que tem regras definidas em lei e que, para boa parte das pessoas, vai cobrir uma parte importante — mas limitada — da renda do futuro. Depender dela significa tratar o benefício como se fosse suficiente para manter integralmente o padrão de vida, sem qualquer complemento. A primeira posição é realista; a segunda é um risco silencioso que só aparece decades depois, quando já não há tempo para corrigir.
É exatamente isso que este artigo entrega: um método passo a passo para calcular quanto você precisa acumular para a aposentadoria, quanto isso representa de aporte mensal e o que fazer com esse número a partir de hoje. Nada aqui é recomendação de investimento — o conteúdo é educacional —, mas, ao final, você terá algo que a maioria das pessoas nunca teve: um valor concreto, com data e plano, em vez de uma preocupação vaga.
1. Por que o tempo é o único recurso que não se recupera
A aposentadoria é um objetivo de décadas, e objetivos de décadas obedecem a uma regra diferente dos demais: o fator mais importante do resultado final não é o valor aportado, e sim o tempo de acumulação. Duas pessoas podem aportar exatamente o mesmo valor mensal e chegar a patrimônios radicalmente diferentes, dependendo apenas de quando começaram. Isso contraria a intuição — parece justo que quem aporta mais reúne mais —, mas é assim porque, em horizontes longos, a maior parte do patrimônio não vem dos aportes: vem do rendimento acumulado sobre os aportes.
Daí decorre o princípio central deste artigo: quem começa cedo precisa poupar menos, e quem começa tarde precisa poupar muito mais — não um pouco mais, mas desproporcionalmente mais. Os primeiros anos de aporte são os mais valiosos de toda a vida financeira, porque é o dinheiro que fica mais tempo investido, com mais oportunidades de render e de gerar rendimento sobre o próprio rendimento. O aporte feito aos 25 anos trabalha por quarenta anos; o feito aos 55, por dez. O valor é o mesmo, mas o serviço prestado ao seu futuro é completamente diferente.
É por isso que cada ano de atraso aumenta o esforço necessário de forma desproporcional. Adiar um ano não significa simplesmente “começar um ano depois”; significa abrir mão de um ano inteiro de juros compostos no fim da curva — a parte mais íngreme dela — e, ao mesmo tempo, comprimir todo o acúmulo em um período menor, o que exige aportes mensais cada vez maiores para chegar ao mesmo destino. A diferença entre começar aos 30 e aos 40 não é dez anos de aporte: é uma mudança de escala no esforço mensal.
Quando a pessoa finalmente faz a conta, o número total do patrimônio-alvo costuma assustar. Sete dígitos parecem algo fora da realidade de quem ganha o que ganha. Mas há um detalhe que muda tudo: o patrimônio não é construído de uma vez, e sim em aportes mensais espalhados por décadas, cada um deles pequeno o suficiente para caber no orçamento. Um número grande dividido por trezentos ou quatrocentos meses deixa de ser um obstáculo e vira uma rotina.
E aqui está o espírito deste artigo: o objetivo não é assustar, é dar um número concreto para trabalhar. Medo vago paralisia; número concreto mobiliza. Quando você sabe que precisa guardar determinado valor por mês — e entende de onde esse valor vem —, a aposentadoria deixa de ser uma angústia difusa e vira um projeto com prazo, método e plano de ação.
2. A pergunta certa: quanto vou precisar por mês quando parar
Antes de calcular qualquer patrimônio, é preciso responder à pergunta certa — e ela não é “quanto vou precisar acumular”, e sim “quanto vou precisar por mês quando parar”. A renda mensal desejada na aposentadoria é o ponto de partida de todo o cálculo, e o método mais simples para estimá-la é olhar para o seu padrão de vida atual. Quanto custa hoje manter a sua vida: moradia, alimentação, saúde, transporte, lazer, despesas básicas? Esse valor, ajustado com bom senso, é a base da estimativa.
O custo de vida na aposentadoria tende a cair parcialmente, mas não de forma uniforme. Algumas despesas simplesmente desaparecem: os custos ligados ao trabalho (transporte, roupas, refeições fora), a criação dos filhos, que em geral já estão independentes, e, em muitos casos, a própria moradia, quando o imóvel está quitado. Em contrapartida, outras frentes sobem — e a principal delas é a saúde. Com o avanço da idade, gastos com planos, medicamentos, tratamentos e cuidados aumentam, e costumam aumentar mais do que as outras despesas caem.
A estimativa deve ser feita em poder de compra de hoje e depois corrigida pela inflação. Falar em valores de daqui a trinta anos gera números absurdos e desnecessários; o que importa é quanto aquele padrão de vida custa em valores de hoje. O método correto é estimar a renda necessária em reais atuais, montar o plano com esse valor e, na hora de acompanhar o plano ao longo dos anos, corrigir a meta pela inflação acumulada. Assim, o cálculo permanece compreensível e a meta permanece real.
A previdência pública entra nessa estimativa como uma base, não como uma garantia de manutenção do padrão de vida. Para a maioria das pessoas, o benefício cobre uma fração da renda necessária para manter o padrão atual — e essa fração tende a ser menor quanto maior for a renda da pessoa. Por isso, o cálculo da renda complementar nunca deve assumir que o benefício público “vai dar conta”: ele dá conta de uma parte, e cabe a você planejar a outra.
Por fim, uma decisão metodológica importante: o cálculo deve ser conservador, e não otimista. Estimativas otimistas — renda de aposentadoria modesta demais, horizonte curto demais, expectativas de rendimento generosas demais — produzem patrimônios-alvo confortáveis no papel e insuficientes na prática. Erro conservador deixa você preparado demais; erro otimista deixa você preparado de menos, e a correção tardia é a mais cara que existe. Em objetivos de décadas, prudência vale mais que precisão.
3. O princípio da retirada sustentável
Com a renda mensal estimada, surge a pergunta que conecta renda e patrimônio: quanto dinheiro é preciso ter acumulado para viver dessa renda sem que o dinheiro acabe? É aqui que entra o princípio da retirada sustentável: o patrimônio acumulado precisa ser capaz de gerar renda sem se esgotar durante toda a aposentadoria. Se os retiradas forem maiores do que o patrimônio consegue sustentar, o saldo começa a derreter, e o risco não é perder padrão de vida — é ficar sem recursos ainda em vida.
A ferramenta conceitual para pensar nisso é a taxa de retirada sustentável: a porcentagem do patrimônio que pode ser retirada por ano sem comprometer a longevidade do capital. Em linguagem simples: se você retira apenas o que o patrimônio rende (ou um pouco menos), ele se mantém; se retira mais do que rende, ele diminui a cada ano. O valor dessa taxa não é um número universal — depende do rendimento real dos investimentos, da inflação, da duração da aposentadoria e do comportamento dos mercados. Por isso, este artigo não apresenta percentual algum como recomendação: o que importa aqui é o conceito, não a cifra.
Provavelmente você já ouviu falar em uma regra famosa, citada em livros e sites do mundo inteiro, que sugere uma porcentagem fixa de retirada anual. Ela é útil como referência de ordem de grandeza, mas é uma referência e não uma garantia — e muito menos uma garantia para o Brasil. A regra foi construída com dados históricos de outro país, outra moeda, outro mercado e outra realidade de longevidade. Usá-la como se fosse uma lei física é um dos erros mais comuns de quem começa a planejar a aposentadoria.
O principal risco de todo esse planejamento tem nome: longevidade. Viver mais do que o dinheiro dura é, estatisticamente, o cenário que mais ameaça aposentadorias bem-intencionadas. As pessoas vivem cada vez mais, e planejar para “viver até a média” é planejar para ser surpreendido — quem vive além da média, e alguém sempre vive, precisa de recursos que o plano não previu. Por isso, o cálculo deve considerar um horizonte de retirada longo, frequentemente de várias décadas, e não dez ou quinze anos.
Na prática, isso significa uma coisa simples: na dúvida entre um horizonte otimista e um conservador, escolha o conservador. Um plano que supõe que você viverá muito, que a renda será usada por muito tempo e que a retirada será prudente é um plano que sobrevive a surpresas. Um plano construído com premissas justas é um plano que depende de tudo dar exatamente certo — e nada em trinta anos dá exatamente certo.
4. Como calcular o seu número em 6 passos
Com os conceitos anteriores em mãos, o cálculo cabe em seis passos comentados. Faça-os com calma, anotando cada resultado — o exercício vale mais pela clareza que ele produz do que pelo número em si.
-
Estime a renda mensal necessária na aposentadoria. Use o seu padrão de vida atual como referência, ajustando o que tende a cair (despesas de trabalho, filhos, financiamento da casa) e o que tende a subir (saúde). Um atalho conservador é partir do seu custo de vida atual e arredondar para cima nas despesas de saúde.
-
Multiplique pela quantidade de anos que a aposentadoria deve durar. Use um horizonte conservador — muitas décadas, não poucos anos. O resultado é a renda total que o período de aposentadoria vai consumar, em valores de hoje. Esse número costuma ser o primeiro choque da conta, e tudo bem: ele é a matéria-prima dos passos seguintes, não a resposta final.
-
Desconte a renda esperada da previdência pública. Estime, de forma prudente, o valor aproximado que você receberia do regime público e subtraia esse total da necessidade calculada. Este passo é o que mais reduz o número do patrimônio-alvo, porque elimina do seu bolso a responsabilidade de acumular tudo sozinho — mas nunca o elimine por otimismo.
-
Estime o patrimônio-alvo necessário. Aplique a lógica da retirada sustentável: quanto de patrimônio, mantido investido, consegue gerar a renda complementar necessária sem se esgotar? Aqui, a premissa do rendimento real (descontada a inflação) e o horizonte de retirada definem o valor. Prefira premissas prudentes.
-
Defina a idade de início e a idade-alvo. Quantos anos você tem hoje e com quantos anos gostaria de ter independência financeira? A diferença entre essas duas idades é o seu tempo de acumulação — e este passo é o que mais muda o esforço mensal, porque o mesmo patrimônio-alvo dividido por dez anos exige um aporte mensal muito maior do que dividido por trinta.
-
Calcule o aporte mensal necessário para chegar lá, considerando o rendimento real esperado. Com o patrimônio-alvo, o prazo e uma premissa prudente de rendimento real, o aporte mensal sai de uma fórmula de valor futuro (as calculadoras de aposentadoria fazem isso em segundos). O número que aparece é o seu aporte de referência — o valor que o seu plano precisa alcançar, mesmo que o começo seja menor.
Repare no papel assimétrico dos passos 3 e 5. O passo 3 é o que mais reduz o número do patrimônio-alvo, porque cada real que a previdência pública tende a pagar é um real que você não precisa acumular por conta própria — e, multiplicado por décadas de retirada, essa economia chega a sete dígitos. O passo 5, por sua vez, é o que mais muda o esforço mensal: o mesmo destino, percorrido em trinta anos, exige uma fração do esforço mensal exigido em quinze. Não por acaso, os dois passos apontam para a mesma conclusão — quanto mais cedo você começa, mais barato fica o plano.
5. Um exemplo numérico completo
Para ver a mecânica funcionando, vamos a um exemplo único, simples e deliberadamente ilustrativo: um patrimônio-alvo fixo de R$ 1.000.000,00 em valores de hoje, um rendimento real ilustrativo de 5% ao ano (descontada a inflação) e uma mesma idade-alvo de aposentadoria. Variando apenas a idade de início dos aportes, o aporte mensal necessário muda de forma impressionante. Os valores abaixo são aproximados, fictícios e hipotéticos — servem apenas para mostrar a mecânica do tempo, e não representam recomendação, projeção real ou promessa de rendimento.
| Idade de início | Anos de acumulação (ilustrativo) | Aporte mensal necessário (ilustrativo) | Observação |
| 25 anos | 40 anos | ≈ R$ 600,00 (aprox.) | Menor aporte: o tempo faz a maior parte do trabalho |
| 35 anos | 30 anos | ≈ R$ 1.100,00 (aprox.) | Aporte quase o dobro do início aos 25 |
| 45 anos | 20 anos | ≈ R$ 2.200,00 (aprox.) | O esforço mensal mais que dobra novamente |
| 55 anos | 10 anos | ≈ R$ 5.300,00 (aprox.) | Aporte quase nove vezes maior que o início aos 25 |
Tabela 1 — Valores meramente ilustrativos e hipotéticos, com patrimônio-alvo fixo de R$ 1.000.000,00 e rendimento real ilustrativo de 5% ao ano. Os aportes são aproximados e arredondados; não constituem recomendação, projeção ou promessa de retorno.
O que a tabela revela é a assimetria do tempo em forma de números. O patrimônio-alvo é exatamente o mesmo nas quatro linhas; o que muda é o tempo de acumulação — e, com ele, o aporte mensal necessário sai de cerca de R$ 600,00 e chega a cerca de R$ 5.300,00. Nenhuma mudança de produto, de estratégia ou de esforço explica essa diferença: a única variável alterada é quando a pessoa começa.
O salto entre começar aos 25 e aos 55 é tão grande porque os juros compostos precisam de tempo para mostrar a parte forte do trabalho. Nos primeiros anos, o rendimento é discreto — quase não dá para notar. É nos anos finais, quando o patrimônio já é grande e todo o saldo rende sobre si mesmo, que a curva dispara. Quem começa aos 55 compra, na prática, apenas os anos iniciais da curva, os mais fracos, e precisa compensar com aporte bruto o que deixou de receber dos anos finais, os mais fortes. Quem começa aos 25 compra a curva inteira, inclusive o trecho em que o dinheiro trabalha sozinho.
É daí que nasce a verdadeira vantagem de começar cedo: reduzir a exigência de aporte. Não se trata de acumular mais do que os outros, nem de acertar o investimento perfeito — trata-se de fazer o mesmo destino custar menos por mês. Cada ano antecipado derruba o aporte necessário e sobra orçamento para a vida. E, para quem já passou dos 30 ou dos 40, a mensagem não é de culpa, é de método: o segundo melhor momento para começar é hoje, e o aporte vai ser maior do que seria — mas muito menor do que será no ano que vem.
6. Os três pilares da renda na aposentadoria
A renda de uma aposentadoria bem planejada costuma se apoiar em três pilares. Entendê-los — e não depender de um só — é o que separa um plano robusto de uma aposta.
(a) Previdência pública: a base
A previdência pública é a base do sistema: universal, obrigatória para quem trabalha formalmente e com regras definidas por lei. Ela tem valor limitado, sujeito a teto, e regras próprias de idade, contribuição e cálculo que podem mudar ao longo do tempo. Para grande parte das pessoas, ela cobre uma fração relevante da renda necessária — mas raramente mantém integralmente o padrão de vida de quem ganha acima da média. O papel dela no plano é de fundação: existe, conta, mas não sustenta tudo sozinha.
(b) Previdência privada e poupança individual: o complemento sob seu controle
Aqui está o complemento que depende de você: previdência privada e qualquer forma de poupança individual de longo prazo. Este pilar é o único em que a pessoa define valor, prazo, escolhas e disciplina — e é o que o iniciante pode começar a construir hoje com pouco. Um aporte modesto, automatizado, feito todos os meses, é o embrião de todo o patrimônio-complementar. Não importa o tamanho inicial: importa que comece e que não pare.
(c) Patrimônio gerador de renda: imóveis, dividendos e outras fontes
O terceiro pilar é o patrimônio que gera renda por si só: imóveis alugados, dividendos de ações, participações e outras fontes que pagam sem exigir trabalho ativo. Ele costuma se consolidar mais tarde, como consequência da própria acumulação, mas merece espaço no plano desde cedo — sobretudo como direção: o dinheiro guardado deve, aos poucos, ir migrando de “acumulação” para “geração de renda”.
Depender de um único pilar é o erro estrutural mais comum no planejamento da aposentadoria. Quem conta só com a previdência pública fica exposto a um benefício limitado e a regras que mudam; quem conta só com um imóvel concentra tudo em um ativo que pode ficar vago, desvalorizar ou exigir reforma; quem conta só com a previdência privada aposta tudo em um único veículo. Pilar enferrujado, renda ameaçada — a diversificação entre pilares é tão importante quanto a diversificação entre produtos.
E o pilar (b) merece uma atenção especial do iniciante por uma razão prática: é o único que pode ser iniciado hoje, com pouco, sem depender de regras externas, heranças, imóveis ou tempo de contribuição. Previdência pública se constrói com anos de trabalho formal; patrimônio gerador de renda começa, quase sempre, como consequência de acumulação. O complemento individual começa com a decisão de automatizar o primeiro aporte — e é ele que transforma os outros dois pilares em segurança, em vez de esperança.
7. Onde guardar o dinheiro da aposentadoria
Escolher onde guardar o dinheiro da aposentadoria depende de duas coisas acima de tudo: o horizonte longo — décadas, não meses — e a sua tolerância a oscilações. Dinheiro que só será usado daqui a trinta anos pode passar por períodos de queda sem prejuízo real, desde que não seja resgatado no meio do caminho. Dinheiro que a pessoa precisa em poucos anos não pode se dar a esse luxo. Por isso, a alocação da aposentadoria é diferente da alocação da reserva de emergência — e misturar as duas é um erro clássico.
As opções mais comuns em linguagem acessível são quatro. A previdência privada é um veículo de longo prazo, com vantagens próprias de prazo e planejamento sucessório, e que exige atenção aos custos do plano. Os títulos públicos de longo prazo são papéis emitidos pelo governo, com rentabilidade contratada em regra definida no momento da compra e opções atreladas à inflação — úteis para proteger o poder de compra em décadas. Os fundos de investimento reúnem o dinheiro de muitos investidores sob gestão profissional e servem para acessar estratégias diversificadas sem precisar escolher ativo por ativo. E, para horizontes longos, uma parcela em renda variável costuma fazer parte da conversa, justamente porque, no longo prazo, oscilações grandes são toleráveis e o potencial de crescimento é maior.
O que não combina com esse dinheiro é aplicação de curtíssimo prazo. Guardar a aposentadoria em uma aplicação pensada para o dinheiro do mês seguinte significa desperdiçar o único recurso que o objetivo tem de sobra — o tempo — e perder para a inflação ao longo das décadas. O dinheiro de aposentadoria precisa de investimentos construídos para durar, não para ser resgatado na próxima semana.
O horizonte longo permite assumir mais risco do que a reserva de emergência, mas exige diversificação. “Mais risco” não significa aposta: significa aceitar oscilação em troca de potencial de crescimento, porque o prazo é suficiente para atravessar os períodos ruins. A contrapartida dessa liberdade é a obrigação de não concentrar: espalhar entre tipos de investimento e prazos é o que transforma risco aceitável em risco administrável. E, como lembrete obrigatório: este artigo não faz recomendação de investimento — a escolha concreta de produtos exige avaliação do seu perfil e orientação de profissional habilitado.
E aqui está o segredo que os iniciantes demoram a aprender: o mais importante não é o produto, e sim a constância do aporte. A diferença de resultado entre duas escolhas razoáveis de investimento é, em décadas, muito menor do que a diferença entre aportar todos os meses e aportar quando sobra dinheiro. Um produto mediano com aporte disciplinado vence um produto excelente com aporte esporádico. Decida com atenção, escolha algo compatível com o seu perfil — e depois dedique a energia ao que realmente move o ponteiro: continuar aportando.
8. Previdência pública: o que esperar e o que não esperar
A previdência pública brasileira é um sistema de repartição: as contribuições de quem trabalha hoje financiam os benefícios de quem está aposentado hoje. Por ser um sistema definido em lei, suas regras — idade mínima, tempo de contribuição, forma de cálculo do benefício, valores e tetos — são estabelecidas por norma legal e, historicamente, já foram alteradas mais de uma vez. Isso não significa desconfiar do sistema; significa planejar sabendo que as regras do jogo podem ser reescritas ao longo das décadas em que você estará contribuindo.
O que esperar: um benefício com valor limitado, sujeito a teto. Como o cálculo do benefício é definido por lei, ele tende a substituir uma fração da renda — fração que diminui à medida que a renda da pessoa aumenta. Para padrões de vida mais altos, o benefício público, sozinho, raramente mantém o padrão: daí a necessidade matemática do complemento, dos pilares (b) e (c) vistos na seção 6. O que não esperar: que o benefício público sustente, sozinho, o mesmo padrão de vida que a sua renda de trabalho sustenta.
Idade mínima e tempo de contribuição importam diretamente para o cálculo: elas definem quando o benefício pode ser requerido e como o seu valor é apurado. São regras específicas, definidas em lei, que já mudaram no passado e podem mudar novamente — por isso, não citamos aqui valores, idades ou fórmulas: eles devem ser confirmados na fonte oficial, como o site e o atendimento do órgão previdenciário federal, que mantém as regras vigentes atualizadas.
Consequência prática para o planejamento pessoal: não depender de reformas futuras. Um plano que assume que as regras atuais permanecerão intactas por quarenta anos é um plano frágil; um plano que trata o benefício público como uma base relevante, porém variável, e constrói o complemento por conta própria é um plano que sobrevive a mudanças de regra. A pergunta certa não é “as regras vão mudar?”, e sim “o meu plano funciona se mudarem?”.
Por fim, um hábito simples e poderoso: verificar o extrato de contribuição é parte do planejamento. O registro das contribuições no sistema oficial é o que conta para o futuro benefício — e erros de cadastro, vínculos não informados ou períodos faltando são mais comuns do que se imagina, e muito mais fáceis de corrigir hoje do que daqui a décadas. Conferir o extrato uma vez por ano, junto com a revisão do plano, é a versão previdenciária de conferir o extrato bancário.
9. Os erros que custam décadas
A maioria dos planos de aposentadoria não falha por falta de informação — falha por erros de execução que parecem pequenos no momento, mas custam anos de acumulação. Os sete mais comuns, comentados:
(a) Começar só quando a renda “melhorar”. A promessa é sempre a mesma: “quando ganhar mais, começo”. O problema é que a renda que sobra não aparece sozinha — ela é construída pelo hábito de aportar. Quem não guarda pouco não guardará muito: o hábito é a variável, não o valor. E cada ano da espera é o ano mais caro da tabela da seção 5.
(b) Resgatar a previdência no primeiro aperto. A previdência privada se tornou, para muita gente, a reserva de emergência que nunca foi feita. Cada resgate interrompe a capitalização, paga custos e recomeça a régua. Por isso, o plano de aposentadoria só funciona depois que a reserva de emergência existe — são objetivos diferentes, com dinheiro separado.
(c) Escolher plano pela taxa de carregamento e não pelo custo total. A taxa de carregamento é a mais visível e a menos relevante no longo prazo. O que corrói décadas de acumulação é o custo total: taxa de administração, taxa de gestão, desempenho líquido. Anúncio destaca o que pouco importa; o plano de vida depende do que não está no anúncio. Compare custo total, não a entrada.
(d) Ignorar a inflação nas projeções. Um plano que projeta valores de hoje sem considerar a perda de poder de compra chega ao futuro com números bonitos e dinheiro pequeno. Toda premissa de rendimento de longo prazo deve ser pensada em termos reais — descontada a inflação —, ou o patrimônio-alvo será subestimado de forma sistemática.
(e) Contar com herança ou com a previdência pública como plano principal. Herança é incerta em valor, prazo e até em existência; benefício público é limitado e sujeito a mudança de regras. Como plano principal, ambos são apostas. Como complemento, ambos podem ajudar. A diferença está no papel que ocupam no plano — e plano principal precisa de algo sobre o qual você tem controle.
(f) Nunca revisar o plano. Renda muda, família muda, custos mudam, regras mudam. Um plano feito uma vez e nunca revisitado envelhece em silêncio. A revisão anual (seção 11) é o que mantém o plano vivo — e é rápida: uma hora por ano basta.
(g) Começar com aporte agressivo demais e desistir no terceiro mês. Entusiasmo de início de ano, aporte heroico, orçamento sufocado, desistência completa. O fracasso não vem do aporte pequeno — vem do aporte insustentável. Melhor um valor modesto que se mantém por décadas do que um valor impressionante que dura noventa dias. Sustentabilidade vence intensidade.
10. Como começar hoje com pouco
O método de começar cabe em seis passos práticos. Nenhum deles exige dinheiro de sobra — exige apenas decisão e constância.
-
Calcule o número com o método da seção 4. Renda mensal estimada, horizonte conservador, desconto da previdência pública, patrimônio-alvo, prazo e aporte mensal. O número dobra como bússola: você não precisa bater nele no primeiro mês, precisa saber para onde caminhar.
-
Defina um aporte inicial que caiba no orçamento, mesmo que pequeno. Se o aporte de referência parecer distante da sua realidade, comece com o que cabe — mesmo que seja uma fração dele. Aporta pequeno e constante vale mais do que aporte ideal que não acontece. O valor cresce com o tempo; o hábito precisa nascer hoje.
-
Automatize o aporte na data do recebimento. Programa a transferência para o dia seguinte ao salário entrar — antes das contas, antes das tentações. Aporte manual depende de força de vontade todos os meses; aporte automatizado depende de uma decisão tomada uma única vez.
-
Aumente o aporte sempre que a renda subir. Aumento, bônus, renda extra: antes de o padrão de vida se ajustar à nova renda, direccione uma parte para o aporte. Regra simples: quando a renda sobe, o aporte sobe junto — assim o padrão de vida e o plano crescem na mesma velocidade.
-
Mantenha o aporte em crises, reduzindo se necessário mas não zerando. Meses apertados vão acontecer — é estatística, não azar. Nesses meses, reduza o aporte ao que for possível, mas não zere. O objetivo em crise não é manter o valor; é manter a corrente. Uma contribuição pequena em mês difícil preserva o hábito e a trajetória; zerar recomeça a régua do hábito do zero.
-
Revise o plano uma vez por ano. Uma data fixa — o mês do seu aniversário, por exemplo. Confira o extrato previdenciário, compare o acumulado com a meta projetada para a sua idade, ajuste o aporte se a renda mudou e siga em frente. Uma hora por ano: é esse o custo de manutenção do plano inteiro.
Entre os seis, o passo 5 é o que separa quem chega de quem desiste. Qualquer plano funciona nos meses bons; planos são testados nos meses ruins. Aposentadoria é um objetivo de décadas, e em décadas virão desempregos, enfermidades, reformas da casa, contas inesperadas — o plano que zera o aporte na primeira crise morre na primeira crise. O plano que reduz e continua atravessa a crise com um atraso pequeno, enquanto o plano que parou precisa de um recomeço completo, com o hábito e o tempo perdidos. Constância imperfeita vence perfeição interrompida — sempre.
11. Como saber se você está no caminho
Um plano sem acompanhamento gera ansiedade; um plano com métricas simples gera clareza. A primeira métrica é a comparação entre o patrimônio acumulado e a meta projetada para a sua idade. Se o seu patrimônio-alvo é X aos 65, existe um valor aproximado que você “deveria” ter aos 35, aos 45, aos 55 — uma trajetória. Comparar o acumulado com essa trajetória diz, em um único número, se você está adiantado, no ritmo ou atrasado. Não é julgamento: é navegação.
A segunda métrica é o percentual da renda que está sendo poupado — quanto de cada salário está virando patrimônio. Ela antecipa o futuro: quem poupa uma parcela crescente da renda está construindo a capacidade de aporte que o plano exige, mesmo que o patrimônio ainda seja pequeno. A terceira é a evolução do aporte ao longo dos anos: o valor aportado por mês deve subir com a renda, e a trajetória do aporte diz muito sobre a saúde do plano. A quarta é a aderência ao plano — a porcentagem dos meses do ano em que o aporte aconteceu. É a métrica mais honesta de todas, porque mede exatamente o que decide o resultado: a constância.
Note o que essas métricas têm em comum: todas comparam você com o seu próprio plano, nunca com outras pessoas. Comparar-se com a meta é melhor que comparar-se com outras pessoas porque a meta incorpora a sua renda, os seus custos, o seu prazo e as suas escolhas — é uma régua feita para o seu corpo. O colega que “já tem um apartamento” pode estar no caminho dele, não no seu; a comparação social gera ansiedade sem informação, enquanto a comparação com a meta gera exatamente a informação que falta para agir.
Duas observações finais sobre o ritmo. Primeira: o começo parece lento e acelera depois — nos primeiros anos, o patrimônio cresce quase só pelos aportes, e a sensação é de estaca zero permanente. É a natureza da curva composta, não um sinal de fracasso. Quem entende isso não desiste no trecho chato da curva. Segunda: revisar uma vez por ano é suficiente — nem mais, nem menos. Revisar toda semana produz decisões reativas a oscilações que não significam nada em décadas; nunca revisar produz planos que envelhecem sem aviso. Uma vez por ano está exatamente no ponto: com frequência para corrigir, com distância para não atrapalhar.
12. Conclusão
A mensagem final deste artigo cabe em uma frase: a aposentadoria não se resolve com um único grande aporte — se resolve com um aporte pequeno repetido por muito tempo. Não existe cheque-heroico que compense o tempo, e não é isso que o cálculo pede. O que ele pede é mais humble e mais possível: um valor mensal que caiba no orçamento, automatizado, sustentado nas crises e revisado uma vez por ano. A força do plano está na repetição, não no tamanho.
E há uma transformação que acontece no momento exato em que a pessoa calcula o seu número: quem calcula o número deixa de ter um medo vago e passa a ter um plano concreto. A pergunta “será que vou me virar?” vira “preciso de X por mês, e já comecei com Y”. O desconhecido sempre assusta mais do que o difícil — e, entre todos os passos deste artigo, o mais importante é o primeiro: fazer a conta. O número pode ser ajustado, o prazo pode ser negociado, o aporte pode começar pequeno. Mas a aposentadoria só começa a ser construída no dia em que alguém olha para a própria vida, faz as seis contas da seção 4 e decide não esperar mais um ano.
Perguntas frequentes
Preciso ser rico para começar a planejar a aposentadoria?
Não. O planejamento começa com o cálculo, e o cálculo é gratuito — você precisa de uma hora e de uma calculadora. O aporte inicial pode ser pequeno: o que constrói aposentadoria é o hábito de aportar todo mês, não o tamanho do primeiro valor. Aliás, quanto mais cedo e menor for o começo, mais barato o plano fica, como mostrou a tabela da seção 5.
Com quantos anos devo começar a guardar?
O quanto antes, porque o tempo é o fator que mais reduz o aporte necessário. Dito isso, a resposta prática é: a partir do mês que vem, com o valor que couber. Quem tem 25 anos e começa com pouco tende a precisar de um aporte mensal muito menor do que quem tem 45 e começa com o mesmo “pouco”. O segundo melhor momento depois de cedo é hoje.
A previdência pública vai bastar para me aposentar?
Para manter o padrão de vida de quem tem renda média ou alta, muito provavelmente não sozinha. O benefício público é uma base relevante, mas limitada e sujeita a teto e a mudanças de regra. O papel dele no plano é de fundação, e o complemento vem dos pilares (b) e (c): previdência privada, poupança individual e patrimônio gerador de renda. Os valores e regras vigentes devem ser confirmados na fonte oficial.
O que é taxa de retirada sustentável?
É a porcentagem do patrimônio que pode ser retirada por ano durante a aposentadoria sem que o dinheiro se esgote antes do fim da vida. O conceito é simples: retire apenas o que o patrimônio consegue sustentar e ele dura décadas; retire mais do que isso e ele derrete. Não existe um percentual universal — e este artigo deliberadamente não recomenda cifra alguma, porque o valor correto depende do rendimento real, da inflação, da longevidade e do perfil de cada pessoa. É conceito para guiar o cálculo, não regra para decorar.
Onde devo guardar o dinheiro da aposentadoria?
Em investimentos compatíveis com um horizonte de décadas: as opções mais comuns são previdência privada, títulos públicos de longo prazo, fundos de investimento e, para horizontes longos, uma parcela em renda variável — sempre com diversificação e respeitando o seu perfil. O dinheiro de aposentadoria não deve ficar em aplicação de curtíssimo prazo, onde perde para a inflação. A escolha concreta de produto exige avaliação individual e orientação de profissional habilitado; e lembre-se: a constância do aporte pesa mais no resultado do que a escolha do produto.
E se eu já tiver mais de 40 (ou 50) anos e não tenha começado?
Comece agora, sem culpa — a culpa não acumula patrimônio, o aporte acumula. O caminho é o mesmo: calcule o número com o método da seção 4, aceite que o aporte necessário será maior do que seria dez anos atrás, considere ajustar a idade-alvo ou o padrão de renda desejado, e priorize a constância acima de tudo. O esforço é maior, mas o plano continua funcionando: é melhor uma acumulação de vinte anos do que nenhuma.
Publicado em: 5 de nov de 2026 · Modificado em: 5 de nov de 2026