Introdução
No Brasil, a casa própria ocupa um lugar que poucos objetivos financeiros alcançam: ela é símbolo, rito de passagem e medida de sucesso ao mesmo tempo. Desde muito cedo ouvimos que quem aluga está “pagando o aluguel dos outros”, que quem não compra “perde dinheiro” e que a casa própria é o primeiro degrau da vida adulta. Esse peso cultural é tão grande que muita gente entra num financiamento sem nunca ter colocado os números na mesa — e depois passa anos pagando por uma decisão que nunca foi, de fato, uma decisão.
É importante separar duas coisas que costumam virar uma só. A primeira é a decisão emocional legítima: querer estabilidade, querer pintar a parede da cor que quiser, querer saber que ninguém vai te pedir o imóvel de volta. Isso é humano, válido e, muitas vezes, é exatamente a motivação certa. A segunda é a decisão disfarçada de número: quando alguém diz que “a parcela é menor que o aluguel, então comprar vale a pena” e para por aí. Isso não é cálculo — é emoção usando uma calculadora.
Por isso, este artigo não vai te dizer que comprar é certo ou errado. Não existe resposta universal nessa escolha: a mesma pessoa pode estar fazendo a melhor decisão do mundo ao comprar aos trinta anos e a pior ao comprar aos vinte e cinco, ou vice-versa, dependendo do prazo, da renda e da fase da vida. O que existe é um método — e é isso que você vai levar daqui.
Nas próximas seções, você vai entender os custos reais dos dois caminhos (incluindo os que a parcela esconde e os que o senso comum esquece), ver uma comparação lado a lado, aprender o conceito de ponto de equilíbrio e seguir um roteiro de sete passos para simular o seu próprio caso. O objetivo é simples: que a sua decisão saia de um método, e não de uma pressão.
1. A pergunta certa não é “qual é melhor”
A pergunta “financiamento ou aluguel, qual é melhor?” está mal formulada, e é por isso que ela gera discussões infinitas. A pergunta certa é: “qual faz sentido para o meu prazo, a minha renda e a minha vida agora?”. Um imóvel é uma decisão de longo prazo — você compra escritura, impostos, juros e um endereço por anos. O aluguel é uma decisão reversível: você fecha um contrato de duração limitada e pode mudar quando ele acabar. Comparar algo difícil de reverter com algo fácil de reverter exige mais do que olhar dois valores mensais.
Aqui entra um conceito que aparece pouco nas conversas de família: custo de oportunidade. Custo de oportunidade é aquilo que você deixa de fazer ao escolher um caminho. Se você usa todas as suas economias na entrada de um imóvel, o custo de oportunidade é tudo o que esse dinheiro poderia fazer — ficar como reserva de emergência, render aplicado, financiar uma mudança de cidade ou uma oportunidade de carreira. Se você aluga, o custo de oportunidade é a estabilidade que não constrói e o patrimônio que não acumula na forma de imóvel. Nenhum dos caminhos tem custo de oportunidade zero; a decisão madura é escolher conscientemente qual custo você aceita pagar.
É por isso que a resposta muda conforme a fase da vida e o horizonte de tempo. Uma pessoa que pretende ficar muitos anos na mesma cidade, com renda estável e entrada disponível, vive um cenário completamente diferente de alguém que pode ser transferido de cidade, tem renda variável ou ainda está descobrindo onde quer morar. O horizonte — quanto tempo você pretende ficar naquele imóvel — é provavelmente a variável mais importante de toda a decisão, e raramente é a primeira a ser discutida.
Note que isso significa que a mesma pessoa pode ter respostas diferentes em momentos diferentes. Alugar pode ser a decisão certa hoje e comprar pode ser a decisão certa daqui a alguns anos — e não haverá contradição nenhuma nisso. A vida muda, a renda muda, a cidade muda. Um método de decisão serve para você reavaliar sem culpa, sempre com os números atualizados, em vez de carregar para sempre uma decisão tomada às pressas.
2. Os custos reais de comprar (que a parcela esconde)
Quando alguém diz “a parcela do financiamento é parecida com o aluguel, então vale mais comprar”, essa frase esconde pelo menos cinco grupos de custos. Vamos a eles.
(a) Entrada e custos de aquisição
Antes mesmo de morar no imóvel, há um desembolso grande: a entrada propriamente dita e uma série de custos de aquisição — escritura, registro em cartório, eventual avaliação do imóvel pelo financiador e o imposto de transmissão (o ITBI, cobrado pelo município, cuja alíquota varia conforme a cidade e pode mudar com a regulamentação local). Somados, esses itens representam um valor relevante que sai do bolso de uma vez e nunca volta: ninguém te devolve o imposto de transmissão se você vender o imóvel dois anos depois. É dinheiro que entra no custo total da compra e que, na comparação “parcela versus aluguel”, simplesmente desaparece.
(b) Custos recorrentes do imóvel
Quem mora em imóvel próprio não para de pagar mensalidades — só troca o nome delas. Condomínio (quando existir), IPTU, seguro do imóvel e, sobretudo, manutenção e reparos continuam saindo do orçamento todo mês ou todo ano. A manutenção merece atenção especial: telhado, encanamento, pintura, vazamentos e equipamentos que estragam são custos que o inquilino normalmente não tem e que o proprietário assume integralmente. Eles não aparecem em boleto fixo, mas aparecem — e, ao longo dos anos, aparecem bastante.
(c) O custo do financiamento
Um financiamento imobiliário carrega juros, seguros obrigatórios contratados junto com a operação e tarifas. Por causa dos juros acumulados ao longo de tantos anos, o valor total pago ao final do contrato costuma superar bastante o preço de compra do imóvel. Isso não significa que financiar seja errado — para a maioria das pessoas, é a única forma realista de comprar —, mas significa que comparar apenas a parcela com o aluguel é uma comparação incompleta: a parcela não é o custo total, é só a parte visível dele.
(d) O custo da falta de liquidez
Imóvel é um ativo de baixa liquidez: não dá para vender em uma semana sem correr o risco de aceitar um valor abaixo do esperado. Se a sua vida muda — uma oportunidade em outra cidade, uma necessidade familiar, uma emergência financeira —, o dinheiro está “preso” no imóvel até que a venda aconteça, e a pressa de vender costuma custar caro em desconto. Essa falta de flexibilidade é um custo real, ainda que invisível no contrato.
(e) O custo de oportunidade do dinheiro da entrada
Por fim, o mais esquecido de todos: o dinheiro da entrada, enquanto estiver investido em tijolos, deixa de estar aplicado em outro lugar. Ele deixa de ser reserva de emergência, deixa de render, deixa de dar opção. Esse custo não gera boleto, mas existe — e, dependendo do cenário, é um dos maiores componentes da comparação. A seção 5 volta a esse ponto com o conceito de ponto de equilíbrio.
Repare que nenhum desses cinco grupos aparece na comparação popular “parcela versus aluguel”. É por isso que ela é tão sedutora e tão enganosa: ela compara a parte visível de um caminho com o custo total do outro.
3. Os custos reais de alugar (que o senso comum esquece)
Alugar também tem custos além do valor mensal. O aluguel é reajustado periodicamente pelo contrato, o que significa que a despesa tende a subir ao longo do tempo. Muitos contratos exigem caução ou seguro-fiança, que são valores ou garantias mobilizadas no início. Quando a locação é intermediada por imobiliária, pode haver taxas de administração. E há um custo menos óbvio: mudanças recorrentes. Mudar de endereço custa dinheiro, tempo e energia — e quem aluga costuma mudar mais vezes ao longo da vida. Por fim, o custo mais citado de todos: enquanto você aluga, não está construindo patrimônio na forma de imóvel.
Só que essa lista está incompleta sem a outra coluna: o que o aluguel oferece em troca. Oferece flexibilidade — você pode sair ao fim do contrato, ou antes, conforme as regras combinadas. Oferece mobilidade para seguir trabalho, estudo ou relacionamentos. Oferece ausência de custo de manutenção estrutural: o telhado que vazou é problema do proprietário. E oferece ausência de risco de desvalorização: se o mercado imobiliário da região cai, isso afeta quem é dono, não quem aluga.
É por isso que a frase “aluguel é dinheiro jogado fora” merece uma revisão. O aluguel é o preço de um serviço — morar bem, em um lugar escolhido, com flexibilidade — do mesmo jeito que o condomínio, o IPTU e a manutenção são o preço de um serviço no imóvel próprio. E aqui vai o contraponto: a compra também tem custos que não retornam. Impostos, escritura, registro, juros do início do contrato, reformas que não se recuperam na venda — tudo isso também “joga dinheiro fora”, só com outro nome. A pergunta honesta não é “quem joga dinheiro fora?”, e sim “quem joga menos, no meu prazo, no meu cenário?”. Essa pergunta, sim, tem resposta com números.
4. Um exemplo de comparação lado a lado
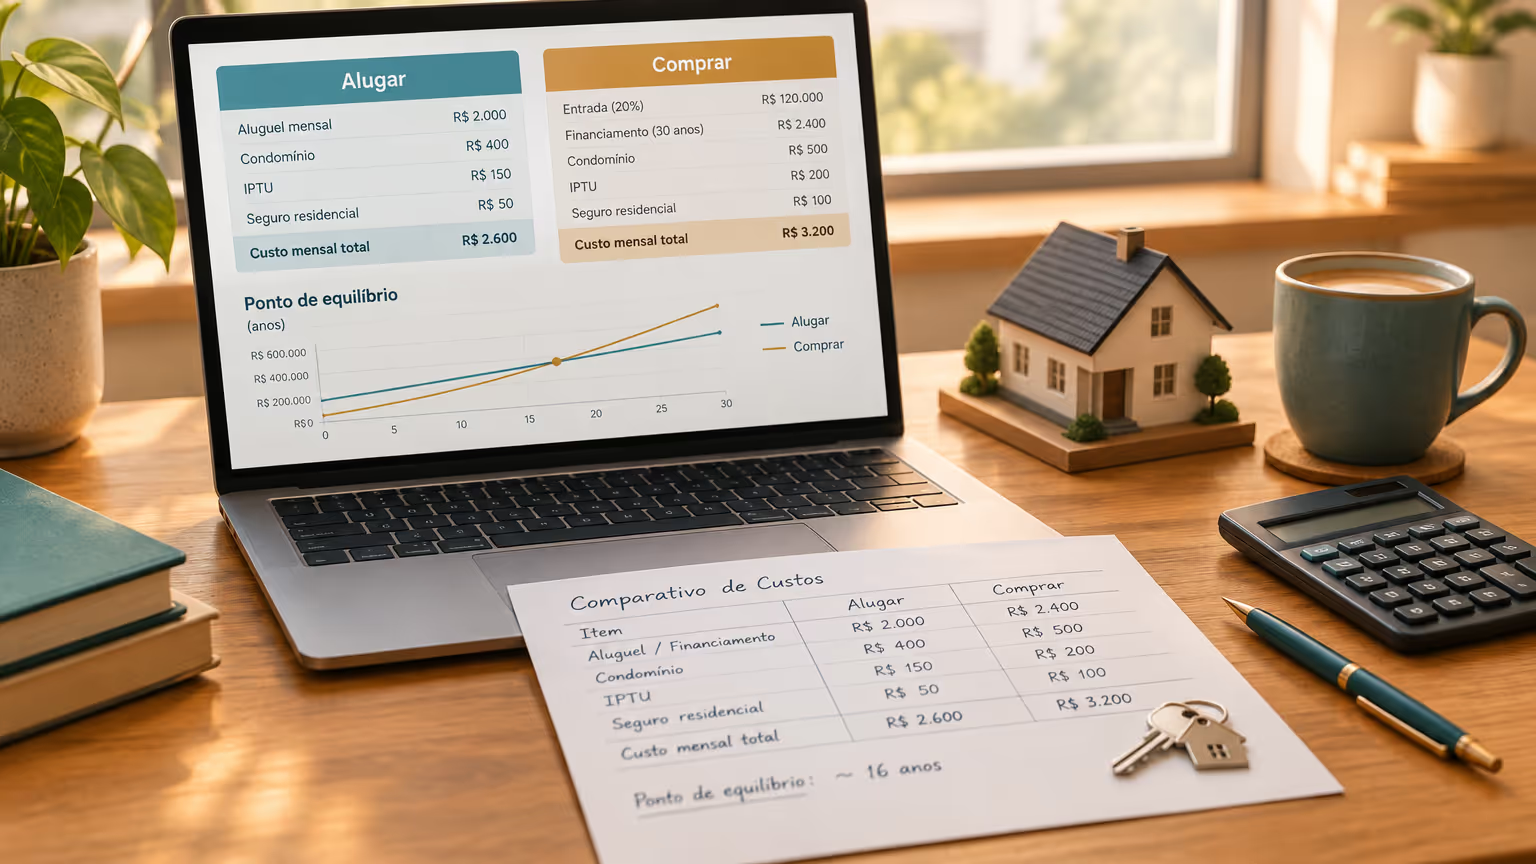
A tabela abaixo reúne, lado a lado, os principais itens da decisão. Os valores usados são explicitamente ilustrativos e hipotéticos — servem apenas para tornar a comparação concreta e não representam preço de mercado, taxa ou estimativa de nenhum tipo.
| Item | Comprar (ilustrativo) | Alugar (ilustrativo) |
| Desembolso inicial | Entrada de R$ 60.000,00 (ilustrativa) + escritura, registro, avaliação e ITBI — custo alto e imediato, que não retorna | Caução ou seguro-fiança + eventual taxa de administração — desembolso bem menor |
| Custo mensal | Parcela ilustrativa de R$ 2.200,00 + condomínio + IPTU + seguro | Aluguel ilustrativo de R$ 1.800,00 + condomínio + taxas contratuais |
| Custos anuais do imóvel | IPTU e seguro pagos pelo proprietário, todos os anos | Em geral já embutidos no contrato ou pagos conforme acordado |
| Manutenção e reparos | Por conta do proprietário: de pequenos reparos a obras maiores, sem frequência previsível | Em regra, responsabilidade do proprietário — custo próximo de zero para o inquilino |
| Flexibilidade de saída | Baixa: depende de vender ou alugar o imóvel, o que leva tempo e pode envolver perda de valor | Alta: saída ao fim do contrato, conforme as regras de rescisão |
| Construção de patrimônio | Sim: parte do que você paga vira um ativo (com juros e custos no caminho) | Não: o valor pago vira o serviço de morar |
| Risco de desvalorização | Quem carrega o risco é o proprietário | O inquilino não carrega esse risco |
| Custo de oportunidade | Entrada e custos de aquisição deixam de render como investimento e deixam de ser reserva | O capital fica aplicado e líquido, mas não vira imóvel |
Tabela ilustrativa e hipotética: os valores citados são fictícios, servem apenas para visualizar a estrutura da comparação e não constituem recomendação de compra, de aluguel, de investimento ou de qualquer produto.
Como ler essa tabela? Primeiro, note que ela não tem uma linha “veredito”: nenhuma coluna vence em todos os itens. Comprar vence em construção de patrimônio e perde em flexibilidade e desembolso inicial; alugar vence em mobilidade e liquidez e perde em acúmulo de ativo. A decisão nasce do peso que cada item tem na sua vida — e esse peso é seu, não da tabela.
Segundo, repare por que a comparação direta entre parcela e aluguel é enganosa. A linha de custo mensal parece favorecer um lado ou outro dependendo só dos valores escolhidos, mas ela ignora o desembolso inicial, os custos anuais, a manutenção e o custo de oportunidade. É como comparar o preço do combustível de dois carros sem olhar o IPVA, o seguro e a revisão de um deles.
Terceiro, os custos anuais mudam o resultado de forma silenciosa. Custos que parecem pequenos por mês — uma taxa aqui, um seguro ali, um reparo eventual acolá — se acumulam ao longo dos anos e, somados ao desembolso inicial, às vezes representam mais do que a diferença entre a parcela e o aluguel. É por isso que a simulação precisa cobrir o horizonte inteiro, não só o primeiro mês.
5. O conceito de ponto de equilíbrio
Existe um conceito emprestado da análise financeira que ajuda muito nessa decisão: o ponto de equilíbrio (ou break-even). Na compra de um imóvel, ele é o tempo necessário para que os custos de comprar — entrada, impostos e custos de aquisição, juros do financiamento, manutenção e todos os outros itens das seções anteriores — sejam compensados pelo que a compra te devolve: a economia de não pagar aluguel e, se acontecer, a valorização do imóvel. Antes do ponto de equilíbrio, vender o imóvel tende a significar perder dinheiro na prática, porque os custos pagos ainda superam o que foi recuperado.
É por isso que a compra tende a fazer sentido financeiro apenas em horizontes longos. Nos primeiros anos, os custos de aquisição e os juros pesam muito mais do que a economia de aluguel acumulada; com o passar do tempo, essa balança pode se inverter. Quem compra pretendendo ficar pouco tempo costuma descobrir que vendeu antes do equilíbrio — e a perda não é abstrata: é a diferença entre tudo o que entrou (entrada, impostos, juros, reformas) e o que a venda devolveu.
O ponto de equilíbrio, porém, não é um número fixo. Ele depende de três variáveis que ninguém controla por completo: a valorização do imóvel, o custo dos juros do financiamento e o custo do aluguel na região. Se o imóvel valoriza mais do que o esperado, o equilíbrio chega mais cedo; se os juros pesam mais ou o aluguel sobe devagar, chega mais tarde. E aqui vai a dose de honestidade que a decisão exige: ninguém consegue prever a valorização futura de um imóvel com certeza — nem especialistas, nem corretores, nem ninguém. Por isso, qualquer simulação séria usa cenários conservadores e reconhece que o futuro é incerto, em vez de apostar no melhor caso possível.
6. Como simular o seu caso em 7 passos
O roteiro abaixo transforma tudo o que vimos em um método que cabe numa tarde. Pegue papel, planilha ou caderno e siga na ordem.
-
Defina quanto tempo pretende ficar no imóvel. Seja honesto: não o tempo ideal, o tempo provável. Carreira, família, cidade e estilo de vida contam aqui. Esse horizonte é o fio condutor de todos os passos seguintes.
-
Some todos os custos de compra que sairão do seu bolso: entrada, escritura, registro, avaliação, ITBI e eventuais tarifas. Consulte os valores vigentes na sua cidade e na instituição financeira — não use estimativas de terceiros.
-
Compare o custo mensal total de morar em cada caminho: de um lado, parcela + condomínio + IPTU + seguro + uma estimativa realista de manutenção; do outro, aluguel + condomínio + taxas do contrato. O que interessa é o total, não a parcela ou o aluguel isolados.
-
Calcule o que o dinheiro da entrada renderia se ficasse aplicado. Use uma taxa conservadora e compatível com investimentos seguros do seu perfil, e projete esse valor no horizonte do passo 1. É o custo de oportunidade que quase ninguém soma.
-
Estime um cenário conservador de valorização do imóvel. Conservador significa: pior que o melhor caso que você ouviu por aí. Se a sua estimativa muda tudo entre um cenário otimista e um conservador, a decisão é frágil — e isso é informação preciosa.
-
Projete os dois cenários no horizonte definido no passo 1: caminho compra (custos pagos, parcela amortizada, valorização estimada) versus caminho aluguel (aluguéis pagos, reajustes, capital da entrada rendendo). Some tudo, ano a ano.
-
Compare o patrimônio final líquido de cada caminho: quanto de patrimônio você teria ao final do horizonte, descontados os custos. O caminho com maior patrimônio líquido no seu horizonte é, numericamente, o mais eficiente — e agora você tem um número para conversar com a sua emoção, não para escondê-la.
Sobre o passo 4, vale reforçar: ele é o mais esquecido e, frequentemente, o que mais muda o resultado. O dinheiro da entrada é, em geral, a maior soma de dinheiro que a família mobiliza nessa história, e ignorar o que ele poderia render subestima artificialmente o custo de comprar. Quando alguém simula com e sem o passo 4, a conclusão da comparação muda com uma frequência que costuma surpreender.
7. O que a parcela não mostra: a renda comprometida
Existe um limite além do qual a parcela deixa de ser um investimento na moradia e vira uma prisão orçamentária. Quanto do seu salário mensal está disponível para as demais despesas — alimentação, saúde, transporte, lazer, reserva? Uma parcela que compromete uma parte excessiva da renda deixa o orçamento sem espaço para imprevistos, e imprevistos acontecem: desemprego, doença, carro que quebra. A vida não pergunta ao financiamento qual era o seu plano.
A análise deve usar a renda líquida — o que realmente cai na conta — e considerar variações futuras: a renda pode cair, temporária ou definitivamente; podem surgir filhos, cuidado com familiares, períodos sem trabalho. Assumir uma parcela que “só cabe hoje” é apostar que nada mudará por muitos anos, e essa é uma aposta que a vida costuma desmentir. O conceito que protege aqui é a margem de segurança: escolher uma parcela que caiba no orçamento mesmo em um mês ruim, e não apenas no mês perfeito.
E atenção a um ponto que gera muita confusão: o banco aprovar um valor não significa que o valor é adequado para você. A instituição financeira avalia o risco do empréstimo dela, não o conforto da sua vida. O limite de crédito aprovado é um teto administrativo, nunca uma recomendação pessoal. A pergunta certa não é “quanto me aprovaram?”, e sim “quanto cabe no meu orçamento com folga para a vida continuar acontecendo?”. Ninguém melhor que você — com calma e com a planilha aberta — para responder isso.
8. Quando comprar faz mais sentido
(a) Horizonte longo no mesmo imóvel. Se você tem alta confiança de que ficará muitos anos no mesmo lugar, o tempo trabalha a seu favor: os custos de aquisição se diluem, a amortização avança e o ponto de equilíbrio fica ao alcance. Horizonte longo é o ingrediente que mais fortalece o caso da compra.
(b) Renda estável e previsível. Com uma fonte de renda confiável e estável, a obrigação de longo prazo do financiamento deixa de ser uma ameaça e passa a ser um compromisso administrável — inclusive para atravessar meses ruins sem desespero.
(c) Entrada disponível sem esvaziar a reserva de emergência. Se a entrada cabe no seu patrimônio sem consumir a reserva que te protege em uma emergência, você compra sem se expor. Se comprar a entrada exige zerar a poupança, o cenário muda de figura.
(d) Parcela que cabe com folga no orçamento. Quando a parcela + condomínio + IPTU + manutenção caem no orçamento com margem de sobra, você dorme em paz e continua poupando. Essa folga é o que transforma o imóvel em estabilidade em vez de pressão.
(e) Imóvel adequado às necessidades por muitos anos. Comprar um imóvel que já atende à fase de vida que vem por aí — espaço, localização, estrutura — evita o pior dos cenários: comprar, descobrir que não serve e precisar vender cedo, antes do equilíbrio.
(f) Objetivo de estabilidade, não de retorno financeiro. E aqui está a motivação mais honesta de todas: comprar porque você quer raiz, previsibilidade e um lugar que é seu — sabendo que a casa própria não é, por definição, o melhor investimento disponível. Quem compra por estabilidade toma uma decisão de vida e a mede por ela; quem compra esperando enriquecer com a valorização está fazendo uma aposta que depende de um futuro que ninguém prevê.
9. Quando alugar faz mais sentido
(a) Horizonte curto ou incerto no mesmo lugar. Se você não sabe onde estará daqui a poucos anos, a flexibilidade do aluguel vale mais do que qualquer economia de parcela. Assumir custos de aquisição para ficar pouco tempo é a receita clássica para vender antes do ponto de equilíbrio.
(b) Renda variável ou em transição. Autônomos, empreendedores, pessoas em mudança de carreira: para quem a renda oscila, a flexibilidade de uma despesa ajustável é uma proteção. Um compromisso rígido de longo prazo sobre uma renda instável é risco acumulado.
(c) Ausência de entrada sem comprometer a reserva. Se você ainda não tem a entrada — ou só a teria consumindo a reserva de emergência —, alugar não é atraso de vida: é escolha prudente. A reserva existe exatamente para não te obrigar a decisões no limite.
(d) Parcela que comprometeria o orçamento. Se a soma de parcela + condomínio + IPTU + manutenção só cabe no orçamento sem folga, alugar por mais tempo enquanto a renda cresce é estratégia, não derrota.
(e) Possibilidade de mudança de cidade ou de necessidade. Transferência de trabalho, novos estudos, família em outra praça: quando a vida pode pedir mudança, o aluguel mantém as portas abertas — e portas abertas têm valor financeiro, ainda que não apareça em boleto.
(f) Preferência por manter o capital aplicado e líquido. Se você valoriza ter o dinheiro aplicado, acessível e trabalhando por você — inclusive como reserva de oportunidades —, alugar preserva exatamente isso. O custo é a ausência de patrimônio imobiliário; a troca é liquidez e flexibilidade.
Em prazos curtos, o aluguel costuma ser a escolha financeiramente mais eficiente: os custos de aquisição e os juros do início do financiamento seriam diluídos por tão pouco tempo que quase sempre pesam mais do que a economia de aluguel. Não por acaso, é por isso que o horizonte (passo 1 do método) vem antes de qualquer cálculo.
10. As decisões disfarçadas de número
A emoção se infiltra nessa decisão de muitas formas, e quase todas vêm vestidas de argumento. Está a pressão social pela casa própria — a ideia de que comprar é o que “gente adulta e organizada” faz. Está a comparação com amigos e familiares que já compraram, como se a vida financeira fosse uma corrida com linha de chegada única. Está o medo de “pagar aluguel a vida toda”, frase que soa como sentença mesmo sem nenhum cálculo por trás. Está a pressão do corretor, cujo interesse comercial é legítimo, mas não é o seu: a urgência de “garantir agora” raramente combina com a sua análise. E está o medo de perder a “oportunidade do momento”, que transforma uma decisão de décadas em uma decisão de fim de semana.
Note uma coisa em comum: nenhum desses argumentos é número. Nenhum deles diz qual é o seu horizonte, quanto custa a aquisição, qual seria o custo de oportunidade da entrada, quanto sobra no orçamento. São sentimentos legítimos, e reconhecê-los é perfeitamente válido — o problema não é sentir; é chamar o sentimento de cálculo. Quando alguém diz “fiz as contas” e as contas são, na verdade, pressão social + urgência + comparação com o primo, a emoção ganhou o disfarce perfeito: o da planilha.
Como separar as duas coisas? Com uma divisão de trabalho simples e poderosa: decida emocionalmente o estilo de vida e numericamente a estrutura. Ou seja: é legítimo querer morar em bairro X, com quintal, perto da família — isso é escolha de vida, e você tem o direito de desejar. Mas se a pergunta é “comprar ou alugar essa moradia?”, aí entram os números: horizonte, custos totais, renda comprometida, ponto de equilíbrio, patrimônio líquido projetado. Primeiro você decide o que quer para a sua vida; depois, com o método das seções anteriores, decide como financiá-la. Essa ordem protege a emoção de virar dívida — e protege a planilha de virar frieza.
11. Os sete erros na decisão entre comprar e alugar
-
Comparar parcela com aluguel e ignorar os outros custos. É o erro fundador de todos os outros: a comparação mais popular da decisão é também a mais incompleta, porque omite entrada, custos de aquisição, condomínio, IPTU, seguro, manutenção e custo de oportunidade.
-
Comprar sem entrada e esvaziar a reserva. Entrar no financiamento sem colchão transforma qualquer imprevisto em dívida nova. A reserva de emergência e a entrada não competem entre si: uma protege a outra.
-
Assumir parcela no limite da renda. Uma parcela que só cabe no mês perfeito é um contrato que aposta contra a vida. Sem margem de segurança, o imóvel que deveria dar estabilidade passa a gerar ansiedade.
-
Ignorar manutenção e condomínio. São custos recorrentes e inevitáveis do imóvel próprio, e omiti-los infla a atratividade da compra na comparação. O que não está no boleto ainda está no orçamento.
-
Esquecer o custo de oportunidade da entrada. A maior soma de dinheiro da operação entra na simulação como se valesse zero. Projetar o que ela renderia aplicada é o passo que mais muda o resultado da comparação.
-
Comprar com horizonte curto. Sem tempo pela frente, os custos de aquisição e os juros iniciais não têm tempo de ser compensados — e a venda antecipada costuma terminar em perda real.
-
Decidir por pressão social. Comprar porque “todo mundo comprou”, porque o corretor disse que a chance “não volta”, ou para não ouvir a pergunta no almoço de família, é herdar por décadas uma decisão tomada em semanas. A pressão não paga parcela.
12. Conclusão
Depois de toda essa jornada, a síntese cabe em uma frase: a casa própria não é investimento garantido nem armadilha inevitável — é uma decisão de moradia com consequências financeiras. Ela pode ser a melhor decisão da sua vida ou a mais cara delas, e o que separa os dois destinos raramente é sorte: é o prazo, a renda, a margem de segurança e a honestidade com que os custos dos dois lados foram colocados na mesa.
Quem coloca os números na mesa decide com liberdade. Pode olhar para a entrada, para a parcela, para o aluguel e para o próprio coração — e escolher com todas as informações, sem se sentir refém de nenhuma delas. Quem decide só pela emoção também recebe um resultado, só que às avessas: herda, parcelado, os números que preferiu não olhar. Que a sua decisão saia do método — e que o método esteja sempre a serviço da sua vida, e não o contrário.
Perguntas frequentes
Aluguel é realmente dinheiro jogado fora?
Não. Aluguel é o preço do serviço de morar com flexibilidade — e o imóvel próprio também tem custos que não retornam, como impostos, custos de cartório, juros e reformas. A pergunta útil não é “quem joga dinheiro fora?”, e sim qual caminho joga menos dinheiro no seu prazo e no seu cenário, calculada com o método dos sete passos.
A parcela do financiamento pode ficar maior que o aluguel? Isso é normal?
Além do valor da parcela, o imóvel próprio carrega condomínio, IPTU, seguro e manutenção, e o financiamento inclui juros e seguros obrigatórios — então o custo mensal total de comprar costuma ser maior do que o aluguel sozinho. Isso não é, por si só, um erro: o que importa é se o total cabe no orçamento com folga e se o horizonte justifica os custos.
O que é o ponto de equilíbrio na compra de um imóvel?
É o tempo necessário para que os custos de comprar (entrada, impostos, custos de cartório, juros, manutenção) sejam compensados pela economia de aluguel e, se ocorrer, pela valorização do imóvel. Vender antes do ponto de equilíbrio tende a significar perda real, porque os custos pagos ainda superam o recuperado. Esse tempo depende de valorização, juros e custo do aluguel — variáveis que ninguém prevê com certeza.
O banco me aprovou um valor alto. Posso assumir?
O limite aprovado avalia o risco da operação para o banco, não o conforto da sua vida. O adequado para você é uma parcela que caiba na sua renda líquida com margem de segurança, considerando variações futuras de renda e despesa — e não o teto administrativo que a instituição aprovou.
Preciso ter a entrada cheia para sequer considerar comprar?
Ter a entrada disponível sem esvaziar a reserva de emergência é uma das condições que fortalecem o caso da compra. Se a entrada só existiria consumindo a reserva, alugar por mais tempo enquanto você constrói esse colchão costuma ser a escolha mais prudente — e não um atraso.
Este artigo substitui a consulta com um corretor ou um consultor financeiro?
Não. Este conteúdo é estritamente educacional: a regulamentação de financiamentos, impostos e contratos pode mudar, e cada caso tem particularidades. Antes de decidir, procure um profissional habilitado — corretor de imóveis para a parte imobiliária, instituição financeira para as condições da operação e, para a análise do seu orçamento e do seu planejamento, um profissional de finanças de confiança.
Publicado em: 5 de nov de 2026 · Modificado em: 5 de nov de 2026