Introdução
Se você parar para pensar, o cartão de crédito é provavelmente a ferramenta financeira que você mais usa e a que menos entende. Ele passa pelo seu dia de forma discreta: um toque no maquininho, uma mensagem no celular, uma compra aprovada em segundos. Ninguém explica o que aconteceu ali dentro, como aquela compra vai se transformar em uma fatura, quando ela vai ser cobrada e o que acontece se você não puder pagar. O resultado é que a maioria das pessoas usa cartão de crédito durante décadas sem nunca ter lido uma fatura com calma, do topo ao pé, entendendo cada linha.
O cartão de crédito não é vilão e não é herói. Ele é uma ferramenta com regras próprias, e é isso que precisa ficar claro desde o início. Uma faca bem afiada corta o pão do jantar ou provoca um acidente, dependendo de quem a segura e de como ela é usada. Com o cartão é igual: a mesma ferramenta que organiza a vida de uma pessoa — concentra as compras em um só lugar, facilita o controle, permite parcelar uma compra grande com planejamento — é a que mais afunda famílias em dívidas no Brasil. A diferença entre os dois destinos nunca está no cartão. Está em quem o usa ter ou não compreendido as regras do jogo.
Existe uma distinção que resume tudo o que este artigo vai desenvolver: a diferença entre usar o cartão como meio de pagamento e usá-lo como extensão da renda. Usar como meio de pagamento significa comprar com o cartão algo que já caberia no seu orçamento de qualquer forma, e pagar a fatura inteira quando ela vence. Usar como extensão da renda é outra coisa: é gastar mais do que se ganha e usar o crédito do banco para tapar o buraco, empurrando o problema para a fatura seguinte. A primeira forma é uma escolha de conveniência. A segunda é o começo de uma dívida que se alimenta de si mesma.
Neste artigo, você vai conhecer a mecânica completa do cartão por dentro — o que acontece entre o momento da compra e o pagamento da fatura —, vai aprender a ler a fatura linha por linha, vai entender por que o rotativo é o crédito mais caro do varejo e vai receber um método de seis regras para usar o cartão sem que ele nunca vire dívida. Também veremos como identificar os sinais de que o cartão saiu do controle e um roteiro em sete passos para sair do rotativo, caso você já esteja nele. Nada aqui exige vocabulário técnico: tudo será explicado em linguagem do dia a dia, com exemplos claramente ilustrativos. Este conteúdo é educacional, não considera a sua situação específica, e a regulamentação do setor pode mudar; decisões financeiras importantes merecem o apoio de um profissional habilitado.
1. Como o cartão funciona por dentro
Para dominar o cartão, você precisa entender um fluxo que se repete todos os meses: compra, autorização, lançamento na fatura, fechamento, vencimento e pagamento. Vamos por partes. Quando você faz uma compra, o emissor do cartão recebe o pedido e faz a autorização: ele verifica se você tem limite disponível e, se tiver, reserva aquele valor. Nesse momento, a compra ainda não virou fatura — ela foi apenas autorizada e o seu limite disponível diminuiu. Dias depois, o estabelecimento processa a transação e o valor é lançado, de fato, na sua fatura. Note que autorização e lançamento não acontecem no mesmo instante, e essa distância às vezes gera aquela confusão de ‘comprei, mas não apareceu na fatura’.
A fatura, então, vai acumulando lançamentos ao longo do mês. Em uma data fixa, o mês fecha: é o dia de fechamento. A partir daí, tudo o que você comprar entra na fatura do ciclo seguinte, não da atual. Alguns dias depois do fechamento chega a data de vencimento, o último dia em que você pode pagar a fatura sem encargos. E, por fim, o pagamento: se você paga o valor total até o vencimento, não paga um centavo de juros; se paga menos que o total, o restante entra no rotativo — e é aí que mora o perigo, como veremos mais adiante.
Essas três datas — data da compra, data de fechamento e data de vencimento — são o coração da mecânica do cartão, e a distância entre elas é o que determina quantos dias você tem, de fato, para pagar. Uma compra feita logo após o fechamento só entra na fatura que fecha no mês seguinte, e vence ainda mais tarde. Já uma compra feita na véspera do fechamento entra na fatura que está prestes a fechar e vence em poucos dias. Duas compras idênticas, feitas com um dia de diferença, podem ter prazos de pagamento separados por quase um mês inteiro.
É por isso que a gente fala em ciclo do cartão. O ciclo é o período entre um fechamento e outro: dentro dele, todas as suas compras se acumulam e viram uma única fatura, que vence em uma data fixa depois do fechamento. Entender o ciclo é o que permite usar o crédito sem pagar juros, porque ele transforma o cartão em uma questão de calendário: quem sabe em que ponto do ciclo está consegue decidir conscientemente em qual fatura cada compra vai cair e quanto tempo tem para organizar o dinheiro. Quem não entende o ciclo compra às cegas e se surpreende com faturas maiores do que imaginava, justamente quando o orçamento está apertado.
2. A fatura: como ler o que está escrito
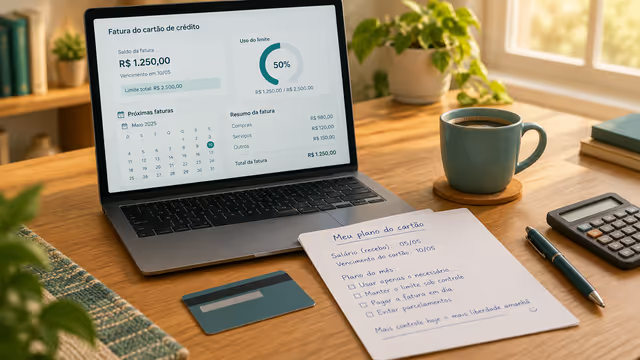
A fatura não é um boleto: é um relatório. E, como todo relatório, só é útil se você souber ler cada campo. Vamos percorrer os elementos um por um. O valor total é a soma de tudo o que vence naquele ciclo — compras à vista do período, parcelas de compras antigas, anuidades e eventuais encargos. É o número que define o que você precisa pagar para ficar em dia. O pagamento mínimo é um valor bem menor, apresentado logo ao lado, e existe por uma razão que veremos daqui a pouco. As parcelas a vencer mostram os valores das parcelas de compras antigas que ainda estão programadas para os próximos meses. Os encargos e juros aparecem quando algum ciclo anterior não foi pago integralmente, e costumam ser a linha mais cara da fatura.
Continuando a leitura: o limite total é o teto de crédito que o emissor te oferece; o limite disponível é o que sobra dele depois das autorizações do ciclo. E há um campo que muita gente ignora: as compras parceladas de faturas anteriores. Elas mostram o compromisso que o seu futuro já assumiu — parcelas que ainda vão chegar nas próximas faturas, mesmo que você não gaste mais um centavo.
Agora, a informação mais perigosa da fatura inteira: o pagamento mínimo. Ele existe para manter a dívida viva, não para ajudar o cliente. Pense nele como uma porta que o emissor deixa entreaberta: se você pagar só o mínimo, a operadora considera que você não está inadimplente, o seu nome não vai para o cadastro de restrição, e a dívida continua existindo — apenas maior, porque o saldo restante entra no rotativo e passa a render encargos. Em outras palavras, o mínimo não resolve a fatura: ele apenas adia o problema com juros por cima. Toda vez que você paga o mínimo, o que sobra é emprestado a você pelo crédito mais caro do mercado de varejo.
Esse crédito automático do saldo não pago é o que se chama de rotativo. Na prática, quando você paga só o mínimo (ou menos que o total), o valor restante vira um empréstimo de curto prazo, cobrado a taxas elevadas, e que pode se transformar em parcelamento forçado no ciclo seguinte caso permaneça. É uma espiral: a fatura do mês seguinte já nasce maior, o mínimo fica mais difícil de pagar, e a chance de entrar no rotativo de novo aumenta. É assim que uma fatura se transforma em uma dívida de meses — sem que ninguém tenha ‘pegado um empréstimo’ de forma consciente.
Por fim, um detalhe de leitura que engana muita gente: a fatura mostra o total parcelado do ciclo, mas esse total não é a ‘dívida do mês’. Ele inclui parcelas de compras antigas e o valor total de compras novas parceladas. Se você parcelou uma compra em dez vezes, a fatura pode exibir um número grande no total parcelado, mas o que de fato sai do seu bolso naquele mês é apenas a parcela daquele ciclo. A diferença entre esses dois números é justamente a sua dívida invisível — um compromisso futuro que já está assinado e que vai aparecer fatura após fatura. Confundir os dois é uma das causas mais comuns de fatura que ‘não fecha’ no orçamento.
3. Por que o cartão é o crédito mais caro do mercado de varejo
Para entender por que os juros do cartão são os mais altos do varejo, é preciso olhar a dívida pelo lado de quem empresta. O cartão concentra três características que tornam o crédito caro de se oferecer: ele não tem garantia (não existe um carro ou um imóvel que o banco possa reaver se você não pagar), ele é de curto prazo (gira mês a mês, com volume enorme de operações pequenas) e ele é de alto risco para o emissor, porque qualquer pessoa pode usá-lo até o limite e não conseguir pagar. Sem garantia, com prazo curto e risco alto, o emissor cobra caro para compensar — e é por isso que, quando o rotativo é acionado, o custo é o mais pesado do mercado de varejo.
Os juros rotativos, quando incidem, não caem apenas sobre a parcela que você deixou de pagar: eles incidem sobre o saldo devedor inteiro, incluindo encargos e o que ainda está por vencer naquele ciclo. Essa é uma pegadinha de mecânica que pega muita gente: a pessoa imagina que pagou ‘a maior parte’, mas o rotativo incide sobre o total em aberto, e cada dia de atraso adiciona custo sobre custo.
Aqui entra o efeito dos juros compostos — desta vez trabalhando contra você. Assim como um investimento reinveste os rendimentos e cresce em aceleração, uma dívida rotativa incorpora os encargos ao saldo e cobra juros sobre juros. Na prática, uma compra pequena deixada de pagar pode dobrar de valor em poucos meses, porque o saldo cresce sobre si mesmo ciclo após ciclo. Não é exagero retórico: é a matemática dos juros compostos aplicada na direção contrária à sua. Quanto mais tempo a dívida fica no rotativo, mais ela se alimenta de si mesma.
E o parcelamento ‘sem juros’ da vitrine? Ele nem sempre é gratuito. Em muitos casos, o custo do parcelamento está embutido no preço do produto à vista, na forma de um valor final maior do que você pagaria se pagasse tudo de uma vez. Em outros casos, pagar à vista libera descontos que o parcelado não recebe. Ou seja: o parcelamento sem juros pode ser de fato uma boa opção — mas só se você comparar com o preço à vista com desconto e considerar que aquela parcela vai comprometer o orçamento dos meses seguintes. ‘Sem juros’ significa ausência de encargo explícito, não ausência de custo. Uma observação importante para este artigo: não citamos aqui nenhuma taxa ou percentual específico, porque eles variam conforme o emissor, o produto e a regulamentação vigente — o que não muda é a lógica: rotativo é caro, e juros compostos contra o devedor são rápidos.
4. Os quatro usos do cartão (e só um deles é bom)
a) Meio de pagamento
Este é o uso saudável por excelência: você usa o cartão para comprar o que já caberia no orçamento de qualquer forma — mercado, assinaturas, combustível, uma roupa planejada — e paga a fatura integral no vencimento. O cartão aqui funciona como um intermediário prático: concentra os gastos em um só lugar, facilita acompanhar para onde o dinheiro vai e, quando bem usado, nem sequer custa nada além do que você já gastaria. A fatura vira um mapa do mês, e o pagamento integral garante que o crédito foi gratuito.
b) Parcelamento planejado
O segundo uso saudável é dividir uma compra grande e necessária — como um eletrodoméstico essencial ou uma despesa pontual importante — em parcelas que cabem no orçamento futuro, já sabendo, antes de fechar a compra, que todas as parcelas terão espaço reservado no orçamento dos meses seguintes. A diferença entre isso e o parcelamento impulsivo é o planejamento: aqui você parcela porque fez a conta, não porque a parcela ‘cabe’ sem que ninguém tenha feito conta nenhuma.
c) Crédito emergencial
O terceiro uso não é saudável, mas às vezes é inevitável: uma emergência de saúde, um conserto essencial, uma situação em que não há outra saída. Usar o cartão como crédito emergencial é aceitável quando é consciente — ou seja, quando você sabe que está recorrendo a um crédito caro, tem um plano para quitar o quanto antes e trata essa dívida como prioridade absoluta no orçamento dos meses seguintes. O problema não é a emergência: é usar a emergência como desculpa permanente.
d) Extensão da renda
O quarto uso é o que nunca termina bem: usar o cartão para gastar mais do que se ganha, postergando o problema. Aqui, o cartão deixa de ser ferramenta de pagamento e vira renda artificial — o padrão de vida passa a ser financiado pelo banco, mês após mês, e a fatura cresce até o limite. Esse uso é a porta de entrada do rotativo e da bola de neve, porque o dinheiro que faltou este mês continua faltando no mês seguinte, somado aos encargos. Apenas os usos (a) e (b) são saudáveis, porque em ambos o cartão acompanha um orçamento que fecha. O uso (c) é uma exceção a ser quitada rápido. O uso (d) não é um uso do cartão: é um sintoma de que o orçamento precisa ser refeito.
5. O método para usar o cartão sem dívida
Agora, o método. São seis regras simples, e a força delas está na soma: cada uma protege um flanco por onde a dívida costuma entrar.
Regra 1 — a fatura inteira precisa caber no orçamento do mês em que ela vence, não no mês da compra. Uma compra feita em um mês de folga pode vencer justamente no mês apertado. Antes de comprar, olhe o calendário: em qual fatura esse valor vai cair e aquele mês tem espaço para ele?
Regra 2 — pagar sempre o valor total, nunca o mínimo. O mínimo existe para manter a dívida viva, como vimos. Pagar o total é o que mantém o crédito gratuito e o cartão sob controle.
Regra 3 — usar o cartão só para gastos já previstos. Se o gasto não estava no orçamento, ou ele entra substituindo outra previsão, ou ele não acontece. O cartão não cria espaço no orçamento: ele apenas registra o que passou por ele.
Regra 4 — manter um teto de uso abaixo do limite disponível. Defina, por você mesmo, um teto de utilização confortavelmente abaixo do limite que o emissor oferece, e trate esse teto como o seu limite real. O limite do banco é a capacidade de crédito que eles veem em você; o seu teto é a capacidade de pagamento que você conhece em si.
Regra 5 — revisar as compras parceladas antes de assumir novas. Antes de qualquer parcelamento novo, confira quanto do seu futuro já está comprometido em parcelas antigas. Somar compromissos sem olhar o estoque existente é a receita da dívida invisível.
Regra 6 — conferir a fatura linha por linha todo mês. Lançamento duplicado, cobrança que você não reconhece, assinatura esquecida: tudo isso só aparece para quem lê a fatura. A conferência mensal é ao mesmo tempo controle financeiro e proteção contra cobranças indevidas.
Entre as seis, a regra 1 é a que define se o cartão é aliado ou armadilha. Todas as outras cuidam de detalhes, mas a regra 1 cuida do princípio central: a fatura é uma obrigação futura, e obrigação futura só é saudável se já tem lugar reservado no orçamento de quando ela vence. Quem segue a regra 1 quase nunca entra no rotativo, porque nunca se surpreende com uma fatura que não pode pagar. Quem ignora a regra 1 acaba refém do calendário: a compra foi feita no mês bom, mas a conta chegou no mês ruim — e é exatamente aí que nasce o pagamento mínimo.
6. Um exemplo de ciclo mensal
A tabela abaixo mostra, de forma qualitativa, como um ciclo típico de cartão se desenrola. Ela é estritamente ilustrativa: as datas reais de fechamento e vencimento variam de cartão para cartão, e nenhum valor ou percentual aqui corresponde a nenhum produto específico. Consulte o aplicativo ou a fatura do seu cartão para descobrir as suas datas.
| Momento | O que acontece | O que fazer |
| Dia da compra | O estabelecimento solicita a autorização; o emissor verifica e reserva o valor do seu limite disponível. A compra ainda não está na fatura. | Registre o gasto no seu controle do mês e identifique em qual fatura ele deve cair. |
| Dias antes do fechamento | As compras do ciclo continuam sendo lançadas; o limite disponível vai diminuindo a cada autorização. | Antecipe conferências: confirme se o que foi comprado apareceu e se há lançamentos que você não reconhece. |
| Dia do fechamento | O ciclo encerra e a fatura é consolidada com tudo o que foi lançado até ali; compras seguintes começam o ciclo novo. | Anote a data: a partir dela, qualquer compra nova só vira fatura no ciclo seguinte. |
| Recebimento da fatura | A fatura chega pelo aplicativo ou por outro canal, com valor total, mínimo, parcelas e encargos destacados. | Leia linha por linha, confira cada lançamento e anote o valor total e a data de vencimento. |
| Dia do vencimento | É o último dia para pagar a fatura sem encargos; pagar abaixo do total aciona o rotativo sobre o saldo restante. | Pague o valor total, nunca o mínimo, preferencialmente com agendamento ou lembrete no calendário. |
| Após o vencimento | Se o total foi pago, o ciclo reinicia limpo; se não foi, o saldo não pago vira dívida rotativa e a fatura seguinte já nasce maior. | Se algo ficou em aberto, trate a quitação como prioridade imediata do orçamento, antes de qualquer novo gasto. |
Legenda: exemplo ilustrativo de um ciclo mensal de cartão de crédito. As datas e a ordem dos eventos variam conforme as regras do seu emissor — este quadro não representa datas, valores ou condições de nenhum cartão específico.
Na prática, use essa tabela como um roteiro de acompanhamento: no dia da compra, registre o gasto; nos dias anteriores ao fechamento, revise os lançamentos; no fechamento, saiba que um novo ciclo começou; ao receber a fatura, faça a conferência linha por linha; no vencimento, pague o total; e, depois do vencimento, reinicie o ciclo já sabendo quanto espaço o próximo fechamento terá. Transformar cada momento do ciclo em um pequeno hábito é o que faz o método da seção 5 funcionar sem esforço: você não precisa lembrar de tudo ao mesmo tempo, apenas de uma ação por vez, na data certa.
O ponto central da tabela é o dia do fechamento. Ele é a data mais importante para quem quer controle — mais até do que o vencimento — porque é ele que divide o mês do cartão em duas metades. Uma compra feita um dia antes do fechamento vence em poucos dias; a mesma compra feita um dia depois vence quase um mês depois. Quem conhece a data de fechamento consegue escolher conscientemente em qual fatura cada compra vai cair e, com isso, garantir que a regra 1 do método — a fatura caber no orçamento do mês em que vence — seja respeitada por decisão, e não por sorte.
Por isso, se você só puder fazer uma coisa depois de ler este artigo, faça esta: descubra hoje a data de fechamento e a data de vencimento do seu cartão, escreva as duas no calendário do celular com lembretes, e passe a olhar as datas antes de qualquer compra grande. Esse gesto de dois minutos é o que separa quem usa o cartão de quem é usado por ele.
7. Limite de crédito: por que mais limite não é mais poder
Existe uma confusão muito comum entre limite e capacidade de pagamento. O limite do cartão é uma oferta comercial do emissor: um cálculo interno dele sobre o risco que está disposto a correr emprestando para você. Ele não é uma medida da sua capacidade de pagar — o emissor não conhece os seus outros compromissos, o seu custo de vida nem os seus planos. Tratar o limite como se fosse uma renda aprovada é o primeiro passo para gastar mais do que se ganha, porque o limite responde à pergunta ‘quanto o banco aceita me emprestar?’, e não à pergunta ‘quanto eu consigo pagar?’.
Na prática, o aumento de limite costuma vir acompanhado de aumento de gasto. Não porque a pessoa ficou mais rica, mas porque a sensação de folga cresce junto com o número disponível no aplicativo. Com mais espaço, compras antes improváveis passam a parecer cabíveis, e o padrão de consumo se ajusta silenciosamente ao novo limite. É um efeito quase automático: o gasto expande até preencher o espaço disponível para ele.
Um conceito útil aqui é o de taxa de utilização do limite: a proporção do limite que você está usando em um dado momento. Usar quase todo o limite todo mês é sinal de desorganização — indica que o orçamento depende do crédito para fechar, e não que você tem folga. Quando a utilização roça o teto, qualquer imprevisto do mês empurra a fatura para além do que cabe, e a porta do rotativo se abre. Manter o uso baixo, com folga confortável em relação ao limite, ajuda a manter o controle e também melhora a relação com o emissor: um bom histórico de uso moderado e pagamento integral é o retrato de um bom pagador.
Por isso, recusar um aumento de limite pode ser uma decisão inteligente. Aceitar mais limite não traz nenhum benefício para quem já paga a fatura integral — o crédito gratuito continua gratuito com limite pequeno. O que o aumento traz é espaço para gastar mais e, no pior cenário, um buraco maior para cair. Se o seu objetivo é controlar o cartão, um limite modesto e um teto de uso bem abaixo dele são aliados: eles transformam a disciplina em algo físico, embutido na ferramenta, em vez de depender da força de vontade de cada mês.
8. Parcelamento: a decisão que mais engana
O parcelamento parece mais leve que a compra à vista por uma razão psicológica bem estudada: ele troca um número grande por vários números pequenos. Dividir o valor em parcelas reduz a dor do momento — a parcela ‘cabe’ no bolso do mês — e adia a percepção do custo total. O problema é que o total não desapareceu: ele apenas foi espalhado pelo futuro. E o futuro, quando chega, cobra todas as parcelas de todas as compras parceladas ao mesmo tempo, fatura após fatura.
É daí que nasce o conceito de dívida invisível: o conjunto de parcelas de compras antigas que se acumulam silenciosamente. Cada parcela, isoladamente, parece inofensiva — é só uma fração pequena da fatura. Mas dez compras parceladas geram dez compromissos simultâneos que se somam na mesma fatura, e o valor total que sai do seu bolso todo mês cresce sem que nenhuma compra nova tenha sido feita. A dívida invisível é perigosa justamente porque nunca aparece como uma decisão: ela é a soma de várias decisões pequenas tomadas em meses diferentes.
Para dar visibilidade a ela, faça uma conta simples (e qualitativa, sem precisar de planilha): liste todas as parcelas ativas, some o valor das parcelas que ainda vão vencer nos próximos meses, e compare esse total com a sua renda. O resultado é quanto da sua renda futura já está comprometida em parcelas — dinheiro que já tem dono antes de você recebê-lo. Se esse comprometimento estiver alto, qualquer parcela nova, por menor que pareça, é empilhada sobre uma base que já está cheia.
Duas regras práticas fecham a seção. Primeira: o parcelamento ‘sem juros’ precisa ser comparado com o desconto à vista antes de virar decisão — se pagar tudo de uma vez dá desconto relevante, o custo do parcelamento está escondido na diferença, e a melhor escolha pode ser esperar, poupar e comprar à vista. Segunda: a regra prática é ter no máximo um parcelamento ativo por vez, e nunca parcelar consumo do dia a dia. Mercado, contas e combustível parcelados são o retrato exato do cartão sendo usado como extensão da renda: o consumo de um mês inteiro sendo financiado pelos meses seguintes, sem que nada de duradouro tenha sido comprado. Um parcelamento por vez, e apenas para compras grandes e necessárias, mantém a dívida visível, contável e com data para acabar.
9. Sinais de que o cartão saiu do controle
Nenhuma dívida de cartão começa grande. Ela começa pequena, silenciosa, e avança por degraus. Os oito sinais abaixo, em lista comentada, mostram cada degrau — e o que fazer em cada caso.
a) Pagar o mínimo. É o primeiro degrau e o mais traiçoeiro, porque dá a impressão de que a conta está em dia. O que fazer: no mês seguinte, corte gastos não essenciais e volte a pagar o total o quanto antes; cada ciclo no mínimo agrava a dívida.
b) Usar um cartão para pagar a fatura de outro. Isso significa que a renda já não cobre o padrão de gasto, e a dívida está apenas migrando de lugar, com custo. O que fazer: pare de alternar, faça o diagnóstico de quanto deve no total e trate a soma como uma única dívida a ser quitada com plano.
c) Sacar dinheiro no crédito. O saque em crédito é geralmente ainda mais caro que o rotativo comum e começa a cobrar juros de imediato. O que fazer: só em emergência real e com plano de reposição imediato; se está virando hábito, o orçamento precisa ser refeito com urgência.
d) Parcelar mercado e contas do mês. Financiar o consumo cotidiano é a definição de cartão como extensão da renda. O que fazer: suspenda o parcelamento de consumo do dia a dia, revise o orçamento e identifique qual despesa fixa está desproporcional à renda.
e) Não saber o valor exato da próxima fatura. Quando você se surpreende com a fatura, é porque ninguém está controlando os lançamentos. O que fazer: retome a conferência linha por linha todo mês e o registro dos gastos no momento da compra.
f) Usar o limite como parte do orçamento. Se o mês só fecha porque o limite cobre o que falta, o padrão de vida está sendo financiado pelo banco. O que fazer: trate o limite como unavailable por decreto — defina um teto de uso bem abaixo dele e ajuste os gastos para caberem na renda.
g) Evitar abrir o aplicativo do banco. O medo de olhar a fatura é um sinal emocional de que a situação já está fora do conforto — e evitar informação só piora a decisão. O que fazer: abrir o aplicativo uma vez por semana, com um objetivo concreto: conferir lançamentos e o limite disponível. Informação é o primeiro passo de qualquer saída.
h) Seis meses ou mais de saldo devedor. Se há meio ano que você não quita uma fatura integral, o rotativo já se tornou uma dívida estrutural, e ela não se resolve com esforço de um mês. O que fazer: siga o roteiro da seção 10 — é exatamente para esse momento que ele existe.
10. Como sair do rotativo do cartão
Se você reconheceu a sua situação na seção anterior, saiba que existe um caminho de saída — e ele começa por uma decisão que não admite negociação. O roteiro tem sete passos.
-
Parar de usar o cartão imediatamente. Enquanto o cartão segue ativo, cada nova compra se soma a uma dívida que já está crescendo, e o esforço de pagamento é anulado pelo gasto novo. Guarde ou remova o cartão dos aplicativos e das assinaturas, e passe a pagar à vista ou no débito.
-
Listar o saldo total e o custo da dívida. Levante o valor em aberto, quantos ciclos estão em atraso ou rotativo e quais encargos estão sendo aplicados. Você não negocia o que não conhece: essa radiografia é a base de tudo o que vem depois.
-
Verificar se há opção de parcelamento da dívida com custo menor. Muitos emissores oferecem o parcelamento do saldo devedor em condições melhores que o rotativo contínuo. Compare as alternativas disponíveis no seu canal de atendimento e escolha a de menor custo total.
-
Priorizar o pagamento com o excedente do orçamento. Toda sobra do mês — e todo corte de gasto não essencial que você conseguir fazer — vai para a dívida, antes de qualquer outro consumo. A dívida de cartão é a prioridade número um do orçamento até ser quitada.
-
Considerar antecipar parcelas se houver desconto. Se o emissor oferecer desconto para antecipação de parcelas ou pagamento antecipado, avalie: reduzir o principal mais cedo reduz os encargos que ainda incidiriam.
-
Negociar com o emissor com uma proposta realista. Chegue à conversa com o número da seção 2 na mão — quanto você deve e quanto consegue pagar por mês — e proponha um plano que você de fato consiga cumprir. Proposta irreal gera acordo descumprido e dívida maior.
-
Só voltar a usar o cartão depois de quitar, com o método da seção 5. A volta precisa ser pelas regras: fatura inteira dentro do orçamento, pagamento total todo mês, teto de uso abaixo do limite. Cartão reativado sem método é dívida reativada com juros.
O passo 1 é o único não negociável porque ele é o que interrompe a causa, e não o sintoma. Todos os outros passos reduzem ou reorganizam a dívida existente, mas nenhum deles impede que ela cresça — só o passo 1 faz isso. Uma pessoa pode negociar, parcelar e pagar com toda a disciplina, e ainda assim ver a dívida aumentar se continuar fazendo compras novas no cartão. Parar de usar é o que transforma todo o resto do roteiro em progresso real; sem ele, os outros seis passos são água jogada em balde furado.
11. Os sete erros comuns com cartão de crédito
Para fechar o diagnóstico, os sete erros que mais aparecem quando o cartão vira dívida — cada um com a sua lógica explicada.
-
Pagar sempre o mínimo. Já vimos por que: o mínimo mantém a dívida viva e a alimenta com os encargos mais caros do varejo. Correção: total, sempre; e se o total não cabe, é sinal de que a regra 1 do método foi quebrada antes.
-
Parcelar tudo para ‘caber no mês’. Parcelar sem planejamento transforma cada mês futuro em um mês com menos espaço, até que nada mais caiba. Correção: no máximo um parcelamento ativo, para compra grande e necessária, com todas as parcelas previstas no orçamento.
-
Usar o limite como renda. O limite é oferta comercial do emissor, não salário. Correção: defina o seu teto de uso abaixo do limite e viva dentro da renda real.
-
Não saber a data de fechamento. Sem ela, você decide em qual fatura cada compra cai por sorte, e pode pagar a conta no pior mês possível. Correção: descubra as datas, anote no calendário e consulte-as antes de compras grandes.
-
Ter mais cartões do que consegue administrar. Cada cartão tem um ciclo, uma fatura e uma data de vencimento próprios; multiplicar cartões multiplica pontos de falha e esconde o tamanho total da dívida. Correção: concentre-se em um cartão que você domina e cancele ou desative os demais.
-
Perder o prazo por esquecimento. Atraso gera encargos mesmo para quem tinha dinheiro para pagar — o erro mais caro e mais evitável de todos. Correção: agende o pagamento ou crie lembrete fixo no celular para o dia anterior ao vencimento.
-
Usar o cartão para cobrir gastos que o orçamento não suporta. É o erro-mãe, a origem de quase todos os outros: o cartão tapando um buraco que só o orçamento pode tapar. Correção: quando o mês não fecha, o problema é do orçamento — corte de gastos ou revisão de despesas fixas —, e o cartão só esconde o déficit com juros.
12. Conclusão
Se este artigo tivesse que caber em uma frase, seria a que abre a nossa legenda de destaque: o cartão não cria dívida sozinho — quem cria a dívida é a decisão de gastar sem plano. O cartão é uma ferramenta neutra, com regras próprias: um ciclo, três datas, uma fatura e um limite. Quem entende essas regras usa o cartão como meio de pagamento, paga a fatura inteira no vencimento e nunca paga um centavo de juros — o crédito sai gratuito, e a fatura vira um mapa organizado do mês. Quem ignora as regras descobre, fatura após fatura, que o mesmo cartão é o caminho mais curto entre uma compra pequena e uma dívida que dobra de tamanho em poucos meses.
Usado com o método certo, o cartão é apenas a forma mais prática de pagar: ele concentra os gastos, facilita o acompanhamento e devolve em praticidade o que exige em disciplina. A prática que ele pede é simples — conhecer as datas do seu ciclo, conferir a fatura linha por linha, pagar o total, manter o uso bem abaixo do limite e nunca parcelar o consumo do dia a dia. Nada disso exige talento financeiro; exige apenas a decisão consciente de tratar o cartão como o que ele é: uma ferramenta a serviço do seu plano, e nunca um substituto para o plano.
Este conteúdo tem finalidade educacional, foi escrito de forma geral e não considera a sua situação financeira específica. Regras, encargos e condições de cartões de crédito podem mudar conforme a regulamentação vigente e a política de cada emissor — sempre confirme as informações nos canais oficiais do seu cartão. Para decisões relevantes sobre dívidas ou crédito, considere o apoio de um profissional habilitado.
Perguntas frequentes
Pagar o pagamento mínimo realmente mantém o nome limpo?
Pagar o mínimo evita que o atraso seja tratado como inadimplência imediata, mas não quita a fatura: o saldo restante entra no rotativo, que é o crédito mais caro do varejo, e os encargos aparecem nas faturas seguintes. Ou seja, o nome pode ficar em dia e a dívida continuar crescendo. O mínimo é um recurso de última instância, nunca um hábito — o objetivo é sempre o pagamento do valor total.
O que é exatamente o rotativo do cartão?
O rotativo é o crédito automático que o emissor concede sobre a parte da fatura que você não pagou até o vencimento. Na prática, o valor em aberto vira um empréstimo de curto prazo, cobrado a taxas elevadas, e incide sobre o saldo devedor inteiro. Como os encargos se somam ao saldo ciclo após ciclo, a dívida cresce pelo efeito dos juros compostos — é por isso que uma compra pequena não paga pode dobrar de valor em poucos meses.
Comprar logo depois do fechamento realmente adia o pagamento?
Sim, e bastante. A compra feita logo após o fechamento entra no ciclo seguinte, então ela só vai constar na fatura que fecha no mês seguinte e vence ainda mais tarde — a diferença em relação a uma compra feita na véspera do fechamento pode chegar a quase um mês inteiro de prazo. É por isso que a data de fechamento é a informação mais valiosa para quem quer controlar o calendário de pagamentos.
Parcelamento sem juros é sempre a melhor opção?
Nem sempre. O parcelamento sem juros não tem encargo explícito, mas pode ter custo escondido: o preço parcelado pode ser maior que o à vista, ou o pagamento à vista pode dar desconto que o parcelado não recebe. Antes de parcelar, compare o total parcelado com o preço à vista com desconto e confira quantas parcelas já estão ativas — parcelar sobre uma pilha de parcelas antigas é como a dívida invisível se forma.
Qual é o sinal mais claro de que o cartão saiu do controle?
O sinal mais revelador é não saber o valor da próxima fatura. Quando a fatura surpreende, é porque os lançamentos não estão sendo acompanhados, e tudo o que vem depois — o mínimo pago, o rotativo acionado, a dívida invisível — é consequência dessa perda de visibilidade. Na prática, o sinal mais grave é ter seis meses ou mais de saldo devedor: nesse ponto, a dívida já é estrutural e pede o roteiro de saída do rotativo.
Vale a pena aceitar aumento de limite?
Para quem usa o cartão como meio de pagamento e paga a fatura integral, o aumento de limite não traz benefício real — o crédito gratuito continua gratuito com o limite atual. O que ele costuma trazer é espaço para gastar mais, porque a sensação de folga cresce junto com o número disponível. Recusar o aumento, ou manter um teto de uso pessoal bem abaixo do limite, é frequentemente a decisão mais inteligente: menos espaço para errar, mais controle de fato.
Publicado em: 5 de nov de 2026 · Modificado em: 5 de nov de 2026

Artigos relacionados
Financiamento ou Aluguel: Como Decidir com Números (e Não com Emoção)
Planejamento da Aposentadoria: Quanto Você Precisa Começar a Guardar Hoje