
Tributação sobre consumo no Brasil: o imposto “por dentro” e o peso real na cadeia
Por que o tributo embutido no preço transforma a própria base de cálculo, como o efeito cascata encarece tudo ao longo da cadeia produtiva e o que muda com a transição para o IVA dual e o princípio do destino.
Quem compra um sabonete, contrata um streaming ou abastece o carro raramente percebe que parte relevante do valor pago não é preço: é tributo. A tributação sobre o consumo é a principal fonte de arrecadação brasileira e, ao mesmo tempo, um dos aspectos mais criticados do sistema fiscal. Este artigo explica, com linguagem acessível e rigor técnico, como funcionam os tributos sobre o consumo, o que é calcular imposto “por dentro”, por que a carga efetiva costuma superar a alíquota nominal e o que muda com a reforma tributária.
1. Tributar o consumo: conceito e relevância no sistema brasileiro
Tributar o consumo é cobrar tributos sobre a circulação de bens e a prestação de serviços — o momento da venda, e não quanto alguém ganha ou possui. É uma das três grandes bases de tributação, ao lado da renda (salários, lucros, rendimentos) e do patrimônio (imóveis, veículos, propriedades).
A base de consumo é especialmente relevante no Brasil por razões estruturais: é estável, pois o consumo persiste em todos os ciclos econômicos; é difícil de sonegar em larga escala, pois o tributo é retido em milhares de pontos da cadeia, e não declarado uma única vez pelo contribuinte; e é a opção histórica de política fiscal do país, que preferiu os impostos indiretos — aqueles em que o contribuinte de direito (a empresa que recolhe) e o de fato (o consumidor que paga embutido no preço) são pessoas distintas.
Essa escolha tem consequências: como os impostos indiretos não aparecem no contracheque nem na declaração anual, a carga é paga, mas raramente vista. E, como o consumo é a base que atinge toda a população, ele gera o problema da regressividade, tratado adiante.
2. Monofásico e plurifásico: duas lógicas de incidência
Os tributos sobre consumo podem incidir de duas maneiras. No modelo plurifásico, o tributo é cobrado em cada etapa da cadeia: o fabricante recolhe sobre sua venda, o distribuidor sobre a sua, o varejista sobre a sua. É o modelo predominante no Brasil, adotado pelo ICMS (imposto estadual sobre a circulação de mercadorias) e pelo PIS/COFINS (contribuições federais sobre a receita das empresas).
No modelo monofásico, o tributo incide uma única vez, concentrado em uma etapa — normalmente a industrialização ou a importação. A ideia é simplificar: em vez de fiscalizar toda a cadeia, o Fisco cobra integralmente de um elo concentrado e mais fácil de controlar, como ocorre em alguns regimes especiais e tributações setoriais.
Cada modelo tem prós e contras. O plurifásico ajusta a carga a cada operação, mas multiplica obrigações acessórias e abre espaço para planejamento agressivo e litígios; o monofásico simplifica a fiscalização, mas depende de preços de referência bem calibrados e concentra o risco de inadimplência em um único elo.
3. Não cumulatividade e o problema do efeito cascata
Para evitar que o tributo incida sobre o próprio tributo na cobrança plurifásica, a Constituição prevê a não cumulatividade: cada contribuinte abate da etapa seguinte o valor pago na anterior — calcula o imposto sobre suas vendas e credita o que pagou sobre suas compras, nos limites da lei.
No Brasil, porém, essa não cumulatividade nunca foi plena. O IPI (imposto federal sobre produtos industrializados) admite créditos relativamente amplos; o ICMS, embora reconheça o princípio, limita créditos por decisão de cada estado; e, no regime cumulativo do PIS/COFINS — aplicado a parte relevante dos serviços —, não há crédito algum: o tributo incide sobre a receita integral, etapa após etapa.
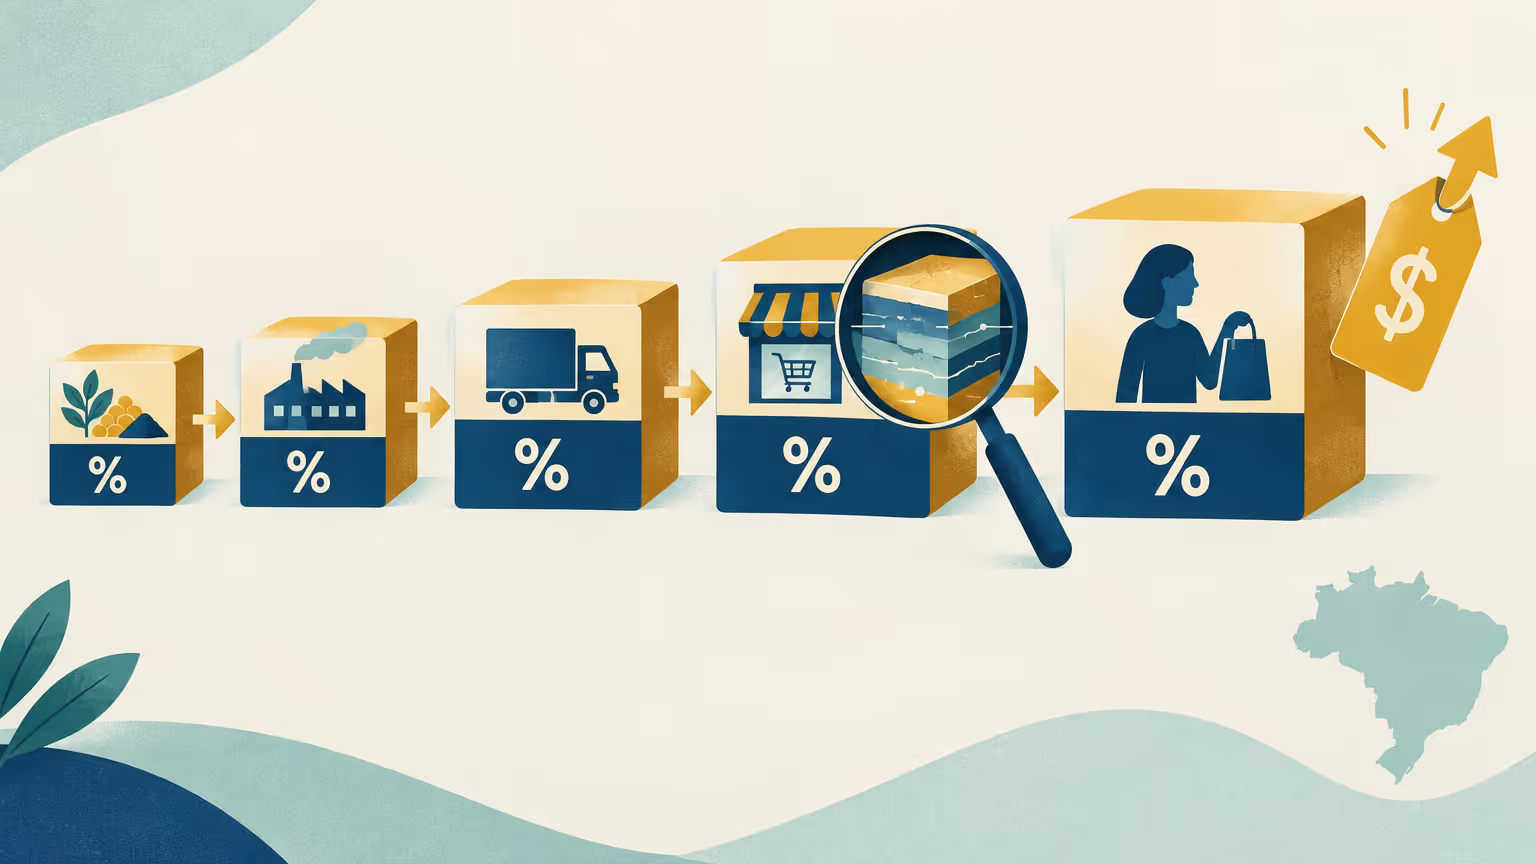
Sem créditos, surge o efeito cascata, ou cumulatividade em cascata: cada etapa tributa não apenas o valor que agregou, mas também o imposto já embutido nas anteriores. Quanto mais longa a cadeia, maior a distorção — um produto que passa por fabricação, embalagem, atacado e varejo carrega, em cada elo, tributo sobre uma base que já contém tributo.
4. O cálculo “por dentro”: quando o tributo entra na própria base
O mecanismo mais contraintuitivo do sistema é o cálculo por dentro: o valor do tributo compõe a própria base de cálculo sobre a qual a alíquota é aplicada. A alíquota da lei não incide sobre o valor da mercadoria, mas sobre um total que já inclui o próprio imposto — como ocorre com o ICMS, o PIS/COFINS no regime por dentro e o ISS na maioria dos municípios.
A consequência é que a alíquota nominal (a da lei) e a alíquota efetiva (a que incide de fato sobre o valor líquido) divergem: quando o tributo é por dentro, a efetiva equivale à nominal dividida por (1 menos a soma das alíquotas por dentro). O tributo acaba maior do que o consumidor supõe ao olhar a alíquota publicada.
Vale um exemplo numérico genérico e ilustrativo — os valores são inteiramente hipotéticos, servem apenas para visualizar o mecanismo e não correspondem a alíquotas vigentes. Suponha um produto com preço final de venda ao consumidor de R$ 100,00, sujeito a um único imposto por dentro de alíquota nominal de 18%.
- Como o tributo compõe a base, esta é o preço total: 18% de R$ 100,00 = R$ 18,00 de imposto, restando R$ 82,00 como valor líquido da mercadoria.
- Reformulando: dos R$ 100,00 pagos, R$ 18,00 são tributo — o que equivale a R$ 18,00 ÷ R$ 82,00 ≈ 21,95% sobre o valor líquido.
- Ou seja, a alíquota nominal de 18% equivale, por dentro, a cerca de 22% sobre a mercadoria em si. Somando dois ou três tributos por dentro (hipoteticamente 30% nominais), a efetiva sobre o valor líquido passa de 42%.
O raciocínio inverso também importa ao empresário: conhecendo o preço líquido pretendido e as alíquotas por dentro, o preço de venda deve ser obtido dividindo o valor líquido por (1 menos a soma das alíquotas). Ignorar isso é causa comum de margens corroídas no varejo e no e-commerce.
Na prática — Ao negociar descontos ou definir preço de venda, o empresário deve sempre distinguir preço bruto (que contém os tributos por dentro) de preço líquido (o que efetivamente sobra para cobrir custo e margem). A conversão entre os dois exige aplicar a fórmula do por dentro — não basta somar ou subtrair percentuais.
5. Alíquota nominal e alíquota efetiva: a diferença que o consumidor não vê
Alíquota nominal é o percentual fixado em lei — o número dos textos legais e dos sistemas fiscais. Alíquota efetiva é o resultado da divisão entre o tributo efetivamente pago e o valor real da operação, descontados créditos, benefícios, regimes especiais e o próprio efeito do por dentro.
Vários fatores afastam uma da outra: o por dentro, créditos presumidos e reduções de base concedidos por estados, substituição tributária, diferimentos e a cumulatividade de setores que não geram créditos. Por isso, a carga efetiva sobre consumo frequentemente supera a soma das alíquotas nominais — e o número relevante para o consumidor, embutido no recibo, quase nunca é divulgado com transparência na nota fiscal.
6. A cesta atual: PIS, COFINS, ICMS, ISS e IPI — e as sobreposições
Hoje, o consumo no Brasil é alcançado por um conjunto de tributos de diferentes competências, cada um com regras próprias de base, crédito e recolhimento:
- PIS e COFINS — contribuições federais sobre a receita bruta das empresas, com regimes cumulativo e não cumulativo, conforme setor e regime tributário.
- ICMS — imposto estadual e do Distrito Federal sobre circulação de mercadorias, comunicações e alguns serviços de transporte, com alíquotas e benefícios variáveis entre estados.
- ISS — imposto municipal sobre serviços, com lista nacional definida em lei complementar e alíquota fixada por cada município.
- IPI — imposto federal sobre produtos industrializados, incidente na saída de produtos industrializados e na importação, com alíquotas diferenciadas por produto.
Somando os mecanismos anteriores, o retrato da cadeia fica claro: com créditos limitados, cada elo tributa uma base que contém tributos dos anteriores — e, nos setores cumulativos, essa acumulação é direta. O custo fiscal é repassado no preço, pois o tributo é componente do custo de cada empresa intermediária. Estudos setoriais estimam que parte relevante do preço final de bens de consumo é tributo, com percentuais variáveis por setor e sempre sujeitos à legislação vigente.
Agravam o quadro as cadeias longas — quanto mais intermediários, maior a acumulação — e a chamada sonegação em cascata: como o crédito da etapa seguinte depende do documento fiscal da anterior, a falta de uma nota em qualquer elo contamina a cadeia inteira, daí o custo elevado dos documentos fiscais eletrônicos e da conformidade.
Colocando os mecanismos anteriores em movimento, o retrato da cadeia fica claro. Numa cadeia plurifásica com créditos limitados, cada elo tributa uma base que contém tributos dos elos anteriores; nos setores no regime cumulativo, essa acumulação é direta. O custo fiscal acumulado é repassado no preço, porque o tributo é componente do custo de cada empresa intermediária. Estudos setoriais de organizações empresariais estimam há anos que parte relevante do preço final de bens de consumo no Brasil é tributo — com percentuais variáveis por setor, sempre sujeitos à legislação vigente e à estrutura de cada cadeia.
Na substituição tributária, o imposto de várias etapas — ou de toda a cadeia — é recolhido antecipadamente por um único contribuinte, normalmente o fabricante ou o importador, que recolhe junto com o imposto da própria operação o imposto presumido das etapas seguintes, calculado sobre base presumida definida em convênio entre os estados.
Os objetivos são legítimos: concentrar a fiscalização, reduzir a evasão no varejo e simplificar a vida dos elos posteriores, que compram mercadoria com imposto já pago. As fragilidades são conhecidas: a base presumida pode não corresponder ao preço praticado; o fabricante assume risco de fluxo de caixa e responsabilidade por operações que não controla; e, interestadualmente, a arrecadação fica sensível à origem da cobrança.
A substituição tributária é o regime em que o imposto de várias etapas — ou de toda a cadeia — é recolhido antecipadamente por um único contribuinte, normalmente o fabricante ou o importador. O estado convoca o fabricante a recolher, junto com o imposto da própria operação, o imposto presumido das etapas seguintes (atacado e varejo), calculado sobre uma base de valor presumido definida em convênio ou acordo firmado entre os estados.
Como o ICMS é estadual e a Constituição permite conceder benefícios, estados passaram décadas competindo por investimentos com isenções, reduções de base, créditos presumidos e diferimentos: a guerra fiscal. Com o princípio da origem (o imposto pertence ao estado de saída da mercadoria), o benefício concedido na origem é aproveitado como crédito por contribuintes de outros estados, que os estados reclamavam via convênios e protocolos — gerando litígios prolongados, insegurança jurídica e localizações empresariais guiadas por incentivo fiscal, nem sempre pela eficiência real.
9. Guerra fiscal: benefícios estaduais e seus efeitos
Como o ICMS é tributo estadual e a Constituição permite às unidades da Federação conceder benefícios, estados passaram décadas competindo pela instalação de centros de distribuição e plantas industriais com isenções, reduções de base, créditos presumidos e diferimentos. É a chamada guerra fiscal.
O problema estrutural é que, com o princípio da origem (o imposto pertence ao estado onde a mercadoria sai), o benefício concedido pelo estado de origem é adquirido por contribuintes de outros estados, que se apropriam de créditos não efetivamente pagos na origem. Isso levou os estados a firmarem convênios e protocolos restringindo unilateralmente o aproveitamento desses créditos, gerando litígios entre contribuintes e fazendas, insegurança jurídica prolongada e, no plano prático, distorções de localização empresarial guiadas por incentivo fiscal — nem sempre pela eficiência logística ou produtiva real.
10. A reforma: IVA dual (CBS e IBS) e o princípio do destino
A reforma do consumo aprovada pelo Congresso estabelece a transição — em faixas de anos que se estendem pela década de 2020 e início da de 2030, conforme o cronograma constitucional e a regulamentação em construção — para um IVA dual: a CBS (Contribuição sobre Bens e Serviços), federal, no lugar de PIS/COFINS; e o IBS (Imposto sobre Bens e Serviços), compartilhado entre estados e municípios, no lugar de ICMS e ISS. Complementarmente, um Imposto Seletivo federal incidirá sobre bens e serviços prejudiciais à saúde ou ao meio ambiente.
Os pilares do novo modelo respondem diretamente aos problemas descritos neste artigo:
- Não cumulatividade plena: créditos amplos e rápidos sobre praticamente todas as compras, eliminando o efeito cascata.
- Cálculo por fora: o tributo deixa de compor a base de cálculo, aproximando alíquota nominal e efetiva.
- Princípio do destino: o imposto pertence a quem consome, extinguindo a lógica da guerra fiscal baseada na origem.
- Uniformidade: regras nacionais de base e créditos, com alíquota de referência em lei complementar e comitê gestor para a partilha do IBS.
- Transição: convívio dos sistemas antigo e novo por período prolongado, com apurações paralelas e exigência de planejamento tributário.
Atenção — Durante a transição, empresas conviverão com apurações simultâneas dos regimes antigo e novo, com regras de crédito e compensação específicas. Sistemas de faturamento, cadastros de itens e contratos com cláusulas de repasse tributário precisarão ser revisados — a adaptação é projeto de tecnologia e de jurídico, não apenas fiscal.
11. Regressividade e cashback: o consumo pesa mais para quem ganha menos
Famílias de menor renda destinam quase toda a renda ao consumo, enquanto as de maior renda poupam parcela crescente; assim, tributos sobre consumo consomem proporcionalmente mais a renda dos mais pobres — a regressividade, que torna o sistema brasileiro de consumo um dos mais regresivos entre economias comparáveis, segundo análises de organismos e centros de pesquisa, com intensidade variável conforme o método.
A resposta desenhada na reforma é o cashback: devolução de parte do imposto pago ao consumidor de baixa renda, com prioridade para itens essenciais como energia, gás e água. O mecanismo mitiga — sem eliminar — a regressividade, e sua efetividade dependerá da regulamentação, do cadastro das famílias e da identificação do consumidor final na compra.
Hoje, a mitigação vem de benefícios setoriais: desoneração da cesta básica e alíquotas reduzidas em medicamentos e itens de amplo consumo. Também aliviam, mas à custa de mais exceções, litígio de enquadramento e complexidade — exatamente o que o IVA dual busca reduzir, transferindo o ajuste social para o cashback e para a eventual alíquota reduzida da cesta básica.
12. O que o consumidor e o empresário devem observar
Para o consumidor: verificar se o documento fiscal foi emitido (a nota garante que o tributo entrou corretamente na cadeia e protege em garantias e trocas); observar a discriminação de tributos exigida em documentos de venda ao consumidor final, quando aplicável; e acompanhar a implementação do cashback e das novas regras de transparência.
Para o empresário, a agenda é mais densa:
- Mapear a cadeia: em que etapas o produto é tributado, que créditos gera e aproveita, onde há cumulatividade residual.
- Dominar o por dentro na precificação: definir preços a partir do valor líquido desejado, aplicando a fórmula correta — sobretudo no varejo e no e-commerce.
- Monitorar a transição: acompanhar a regulamentação da CBS e do IBS, testar sistemas e preparar a conciliação de créditos.
- Revisar incentivos: benefícios estaduais e regimes especiais terão desenhos diferentes no destino — reavaliar cada um antes de renová-lo.
- Documentar tudo: no sistema de destino com crédito amplo, a qualidade do documento fiscal passa a ser o principal ativo fiscal da empresa.
Perguntas frequentes
O que significa, em uma frase, imposto “por dentro”?
É quando o valor do próprio tributo compõe a base de cálculo sobre a qual a alíquota é aplicada, tornando a alíquota efetiva maior do que a nominal.
Qual a diferença entre alíquota nominal e efetiva?
A nominal é o percentual fixado em lei; a efetiva é a carga realmente paga sobre o valor real da operação, após por dentro, créditos e regimes especiais.
Por que o consumo pesa mais no bolso de quem ganha menos?
Porque famílias de baixa renda gastam quase toda a renda consumindo, enquanto as de alta renda poupam parte dela — os impostos sobre consumo tornam-se regresivos.
O que muda com a CBS e o IBS?
O país passa a um IVA dual com não cumulatividade plena, cálculo por fora e tributação no destino: CBS no lugar de PIS/COFINS e IBS no lugar de ICMS e ISS, com transição gradual.
Conclusão
A tributação sobre o consumo é a espinha dorsal do financiamento público brasileiro e, ao mesmo tempo, a fonte de suas distorções mais visíveis: cumulatividade residual, imposto por dentro, alíquotas efetivas distintas das nominais, guerra fiscal e peso desproporcional sobre as famílias de menor renda. Compreender esses mecanismos define preços, margens, decisões de investimento e a percepção de justiça do sistema.
O IVA dual — CBS e IBS — com não cumulatividade plena, cálculo por fora e princípio do destino ataca essas raízes, e o cashback tenta corrigir a regressividade. Mas é um processo longo, de transição em faixas de anos, cuja promessa dependerá de regulamentação cuidadosa, adaptação das empresas e transparência efetiva. Enquanto isso, vale a regra de ouro: quem entende como o imposto é embutido no preço negocia melhor, precifica melhor e fiscaliza melhor o sistema de que todos fazemos parte.
Publicado em: 27 de out de 2026 · Modificado em: 30 de out de 2026
